
نظام التأمينات الجديد: أبرز التغييرات ونسب الاشتراك وسن التقاعد
هل بدأت أول اشتراك لك في التأمينات بعد 3 يوليو 2024؟ إذا كانت الإجابة نعم ولم تكن لديك مدة سابقة غير معوض عنها، فأنت من الفئات التي يطبق عليها نظام التأمينات الجديد. أما إذا كان لديك اشتراك سابق، فلا يعني صدور النظام أن جميع أحكامك تغيرت.
النظام الجديد رفع سن التقاعد للمشترك الجديد إلى 65 سنة، ورفع اشتراك فرع المعاشات تدريجيًا حتى يصل إلى 11% على المشترك و11% على صاحب العمل في 2028. وفي 14 أكتوبر 2026 تبلغ النسبة السارية للمشترك الجديد 10% لكل طرف في فرع المعاشات.
في هذا الدليل ستعرف أولًا أي نظام يطبق عليك، ثم نسب الاشتراك، وتدرج سن التقاعد، والتقاعد المبكر، وطريقة حساب المعاش، وما الذي يعنيه كل ذلك لمسؤول الموارد البشرية والرواتب.
آخر تحديث: 14 أكتوبر 2026. هذا الدليل توضيحي وغير رسمي، والمرجع النهائي هو المؤسسة العامة للتأمينات الاجتماعية والمنصة التوعوية لنظام التأمينات.
ما هو نظام التأمينات الاجتماعية الجديد ومتى بدأ تطبيقه؟
نظام التأمينات الاجتماعية الجديد هو نظام موحد للعاملين المدنيين الجدد في القطاعين العام والخاص ممن ليست لديهم مدد اشتراك سابقة غير معوض عنها في نظام التقاعد المدني أو نظام التأمينات الاجتماعية قبل 3 يوليو 2024. وبدأ العمل به في 27 ذو الحجة 1445هـ الموافق 3 يوليو 2024.
صدر النظام بالمرسوم الملكي رقم م/273 بتاريخ 26 ذو الحجة 1445هـ، بعد قرار مجلس الوزراء رقم 1022. ويجمع المشتركين الجدد المدنيين في القطاعين العام والخاص تحت إطار تأميني واحد، بما يسهل الانتقال بين القطاعين دون انتقال المشترك بين نظام تقاعد مدني ونظام تأمينات منفصلين.
ما هي التأمينات الاجتماعية؟ تذكير في سطرين
التأمينات الاجتماعية هي منظومة حماية تأمينية تديرها المؤسسة العامة للتأمينات الاجتماعية، وتشمل فروعًا مثل المعاشات، والأخطار المهنية، والتأمين ضد التعطل عن العمل ساند وفق الفئات التي ينطبق عليها كل فرع.
والمعاش ليس الخدمة الوحيدة؛ فالمنظومة تشمل كذلك إصابات العمل والعجز والوفاة وساند ومنافع أخرى حسب حالة المشترك.
نظام واحد للقطاعين الحكومي والخاص للمشتركين الجدد
إذا بدأ السعودي أول اشتراك له بعد نفاذ النظام، فإن عمله المدني في جهة حكومية أو انتقاله لاحقًا إلى منشأة خاصة لا يخرجه من النظام الجديد. العبرة بكونه مشتركًا جديدًا بلا مدد سابقة غير معوض عنها، لا باسم القطاع الذي يعمل فيه.
أما العسكريون فلا يدخلون في هذا النظام لمجرد كونهم ملتحقين جددًا بسوق العمل؛ إذ تستمر أنظمة التقاعد العسكري وفق نطاقها الخاص.
من يشمله النظام الجديد ومن يبقى على النظام القديم؟
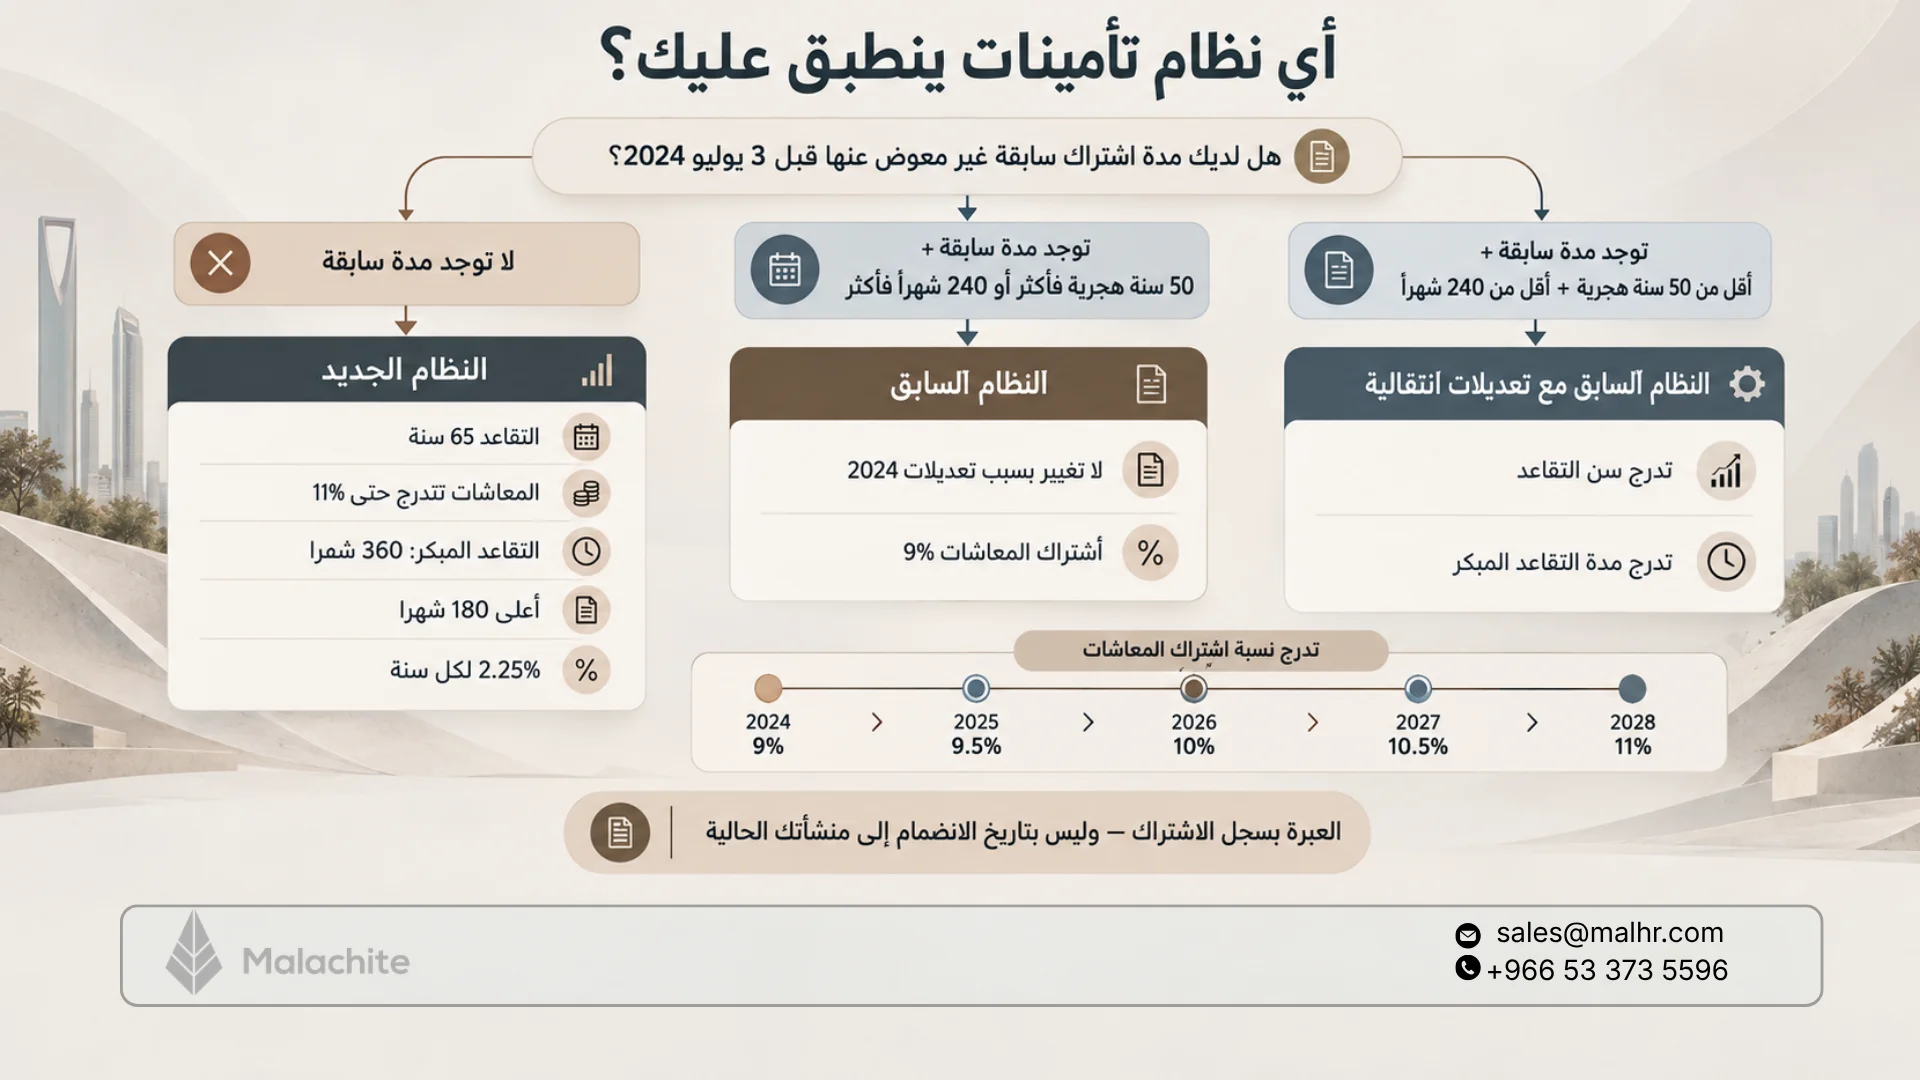
هذه أهم نقطة قبل النظر إلى أي نسبة أو سن تقاعد. تاريخ التحاقك بصاحب العمل الحالي وحده لا يكفي للحكم؛ يجب معرفة هل لديك مدة اشتراك سابقة غير معوض عنها قبل 3 يوليو 2024.
حالتك في 3 يوليو 2024 | ما الذي يطبق عليك؟ | ما الذي يتغير؟ |
لا توجد لديك مدد اشتراك سابقة غير معوض عنها | نظام التأمينات الجديد | النسب الجديدة وسن 65 وأحكام المعاش الجديد |
لديك مدة سابقة وكنت بعمر 50 سنة هجرية فأكثر أو لديك 240 شهر اشتراك فأكثر | النظام السابق | لا تغيير على سن التقاعد أو النسب بسبب تعديلات 2024 |
لديك مدة سابقة، وعمرك أقل من 50 سنة هجرية، ومدتك أقل من 240 شهرًا | النظام السابق مع تعديلات انتقالية | تتغير سن التقاعد والمدة المطلوبة للتقاعد المبكر فقط |
وتؤكد المنصة التوعوية أن 48 سنة و6 أشهر ميلادية في تاريخ سريان التعديلات تعامل، لأغراض هذا التصنيف، باعتبارها تعادل بلوغ 50 سنة هجرية.
المشترك الجديد: أول اشتراك بعد 3 يوليو 2024
إذا لم يسبق لك الاشتراك في نظام التقاعد المدني أو التأمينات قبل نفاذ النظام، فأنت مشترك جديد وتطبق عليك أحكام النظام الجديد كاملة.
فمثلًا، خريج بدأ أول وظيفة له في سبتمبر 2024 يخضع للنظام الجديد. أما شخص عمل قبل يوليو 2024 ثلاثة أشهر ولديه تلك المدة في سجله ولم يعوض عنها، فلا يصبح مشتركًا جديدًا لمجرد أنه ترك العمل وعاد بعد فترة.
المشترك الحالي الذي يبقى على النظام السابق
إذا كانت لديك مدة سابقة وكنت عند سريان التعديلات قد بلغت 50 سنة هجرية فأكثر، أو كان لديك 240 شهر اشتراك فأكثر، فلا تطبق عليك زيادة سن التقاعد أو المدة الانتقالية الجديدة للتقاعد المبكر.
وتستمر نسب الاشتراك والمنافع الأساسية وفق النظام الذي كنت خاضعًا له. وفي نظام التأمينات الاجتماعية الحالي مثلًا يستمر اشتراك المعاشات عند 9% على المشترك و9% على صاحب العمل.
المشترك الحالي تحت 50 سنة: ما الذي تغيّر له؟
إذا كانت لديك مدة اشتراك سابقة، وكنت دون 50 سنة هجرية ومدتك أقل من 240 شهرًا عند بدء التعديلات، فأنت لا تنتقل إلى النظام الجديد.
الذي يتغير عليك هو السن النظامية للتقاعد والمدة اللازمة للتقاعد المبكر بصورة تدريجية، بينما توضح التأمينات أن بقية المنافع تستمر دون تغيير.
تعرف أيضاً على: جيل زد في بيئة العمل: ماذا يريد وكيف تديره بفعالية؟
نسب الاشتراك في النظام الجديد وتدرجها حتى 2028
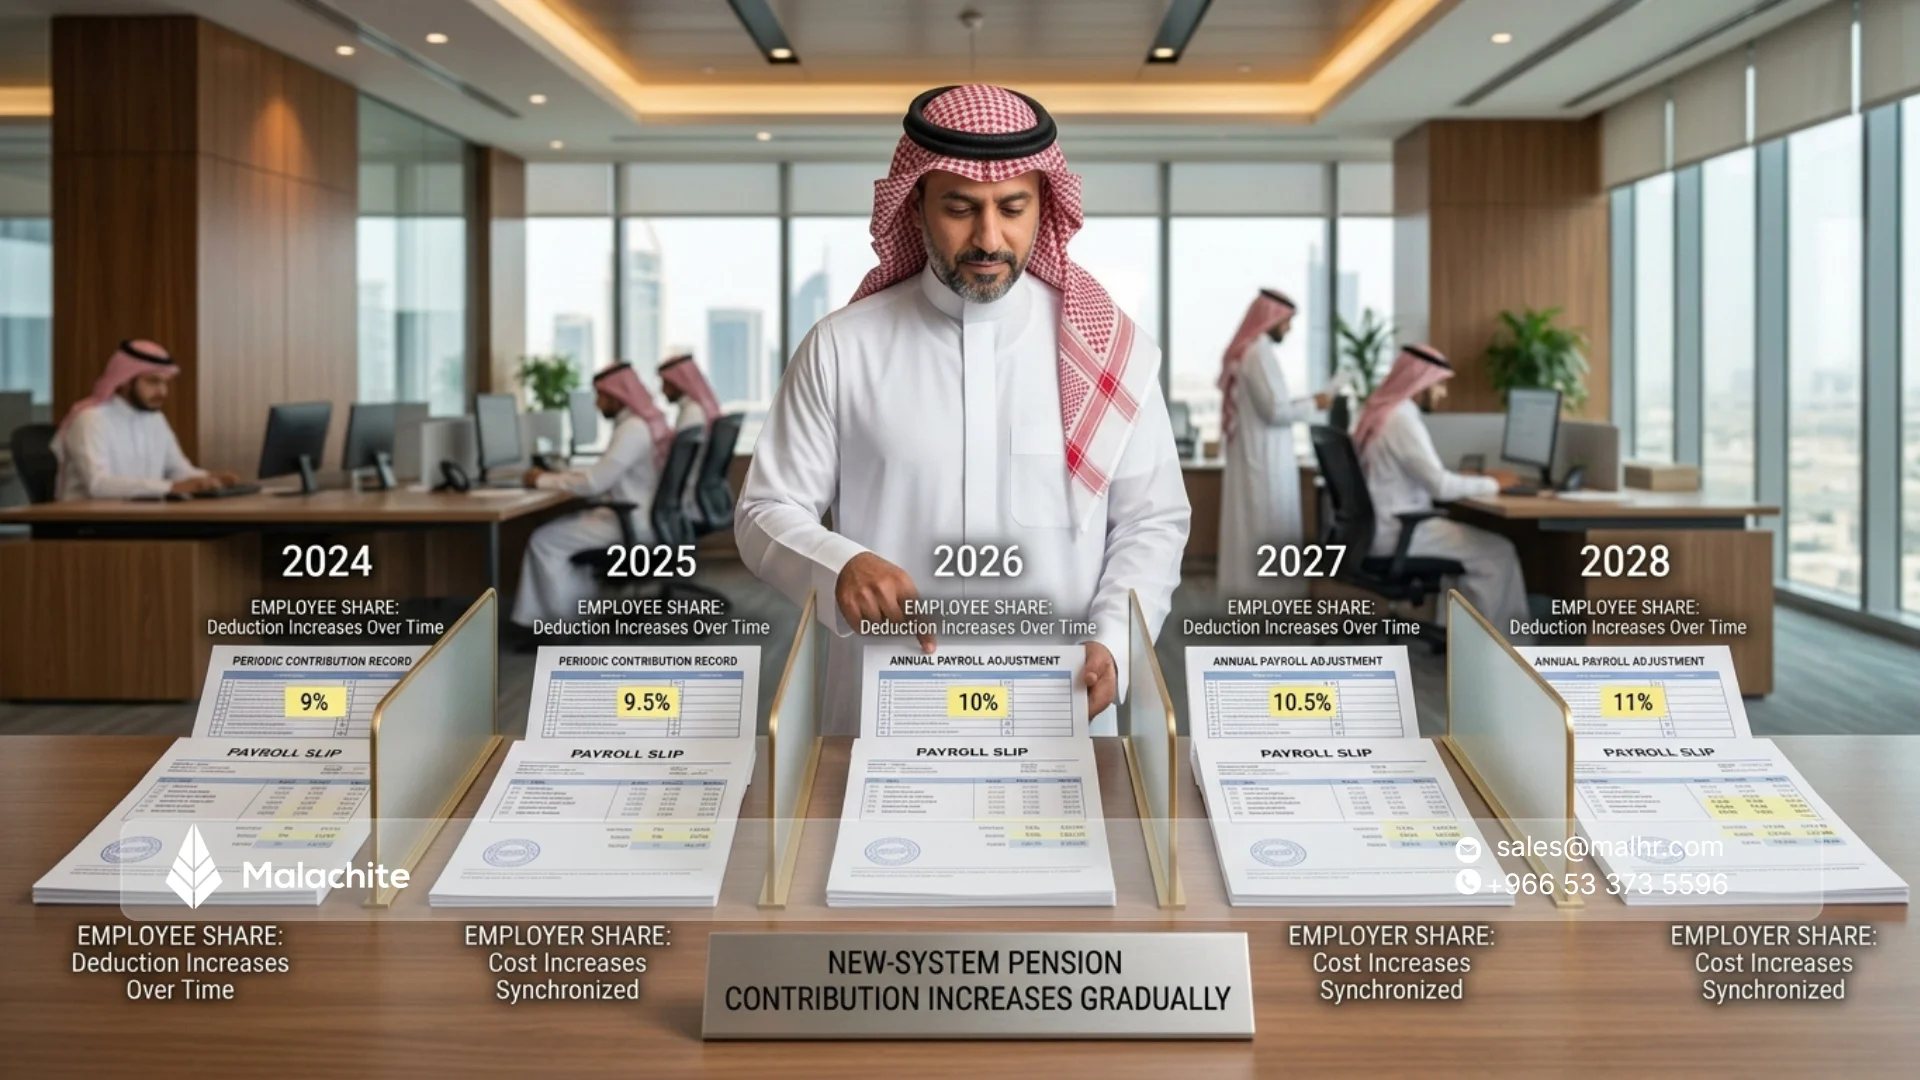
الزيادة التدريجية تخص فرع المعاشات للمشترك الجديد. بدأت النسبة عند 9% لكل طرف، وترتفع نصف نقطة مئوية سنويًا حتى تبلغ 11%.
جدول التدرج السنوي لاشتراك المعاشات
الفترة | حصة المشترك | حصة صاحب العمل |
من 3 يوليو 2024 حتى 30 يونيو 2025 | 9% | 9% |
من 1 يوليو 2025 | 9.5% | 9.5% |
من 1 يوليو 2026 | 10% | 10% |
من 1 يوليو 2027 | 10.5% | 10.5% |
من 1 يوليو 2028 | 11% | 11% |
النسبة السارية في أكتوبر 2026 هي 10% للمشترك الجديد و10% على صاحب العمل في فرع المعاشات. ولا تطبق هذه الزيادة على المشترك الحالي لمجرد انتقاله إلى شركة جديدة.
إجمالي الاستقطاع مع ساند والأخطار المهنية
بالنسبة للعامل السعودي في القطاع الخاص الخاضع لساند، تضاف حصة ساند البالغة 0.75% لكل طرف، بينما يتحمل صاحب العمل 2% لفرع الأخطار المهنية.
سنة التطبيق | ما يتحمله المشترك | ما يتحمله صاحب العمل |
2024 | 9.75% | 11.75% |
من يوليو 2025 | 10.25% | 12.25% |
من يوليو 2026 | 10.75% | 12.75% |
من يوليو 2027 | 11.25% | 13.25% |
من يوليو 2028 | 11.75% | 13.75% |
هذه النسب تجمع المعاشات وساند، ويضاف لصاحب العمل فرع الأخطار المهنية. أما تطبيق الفروع في الجهات أو الحالات الأخرى فيراجع بحسب صفة المشترك.
هل تغيّر الأجر الخاضع للاشتراك وحدوده؟
في النظام الجديد يدخل في أساس الاشتراك الأجر أو الراتب الأساسي، وتلحق به العمولة أو النسبة من المبيعات أو الأرباح عند انطباقها، إلى جانب بدل السكن النقدي أو العيني وفق القواعد المنظمة.
ويبلغ الحد الأعلى للأجر الخاضع للاشتراك 45,000 ريال شهريًا. أما الحد الأدنى في النظام الجديد فلا يحدد النظام نفسه مبلغ 1,500 ريال كقاعدة ثابتة، بل ينص على ألا يقل أساس الاشتراك عن الحد الأدنى للأجور أو الرواتب الذي تحدده الجهة المختصة. لذلك لا يصح نقل رقم 1,500 من قواعد النظام السابق واعتباره تلقائيًا حدًا جديدًا للنظام الصادر في 1445هـ.
سن التقاعد في النظام الجديد والتدرج للمشتركين الحاليين
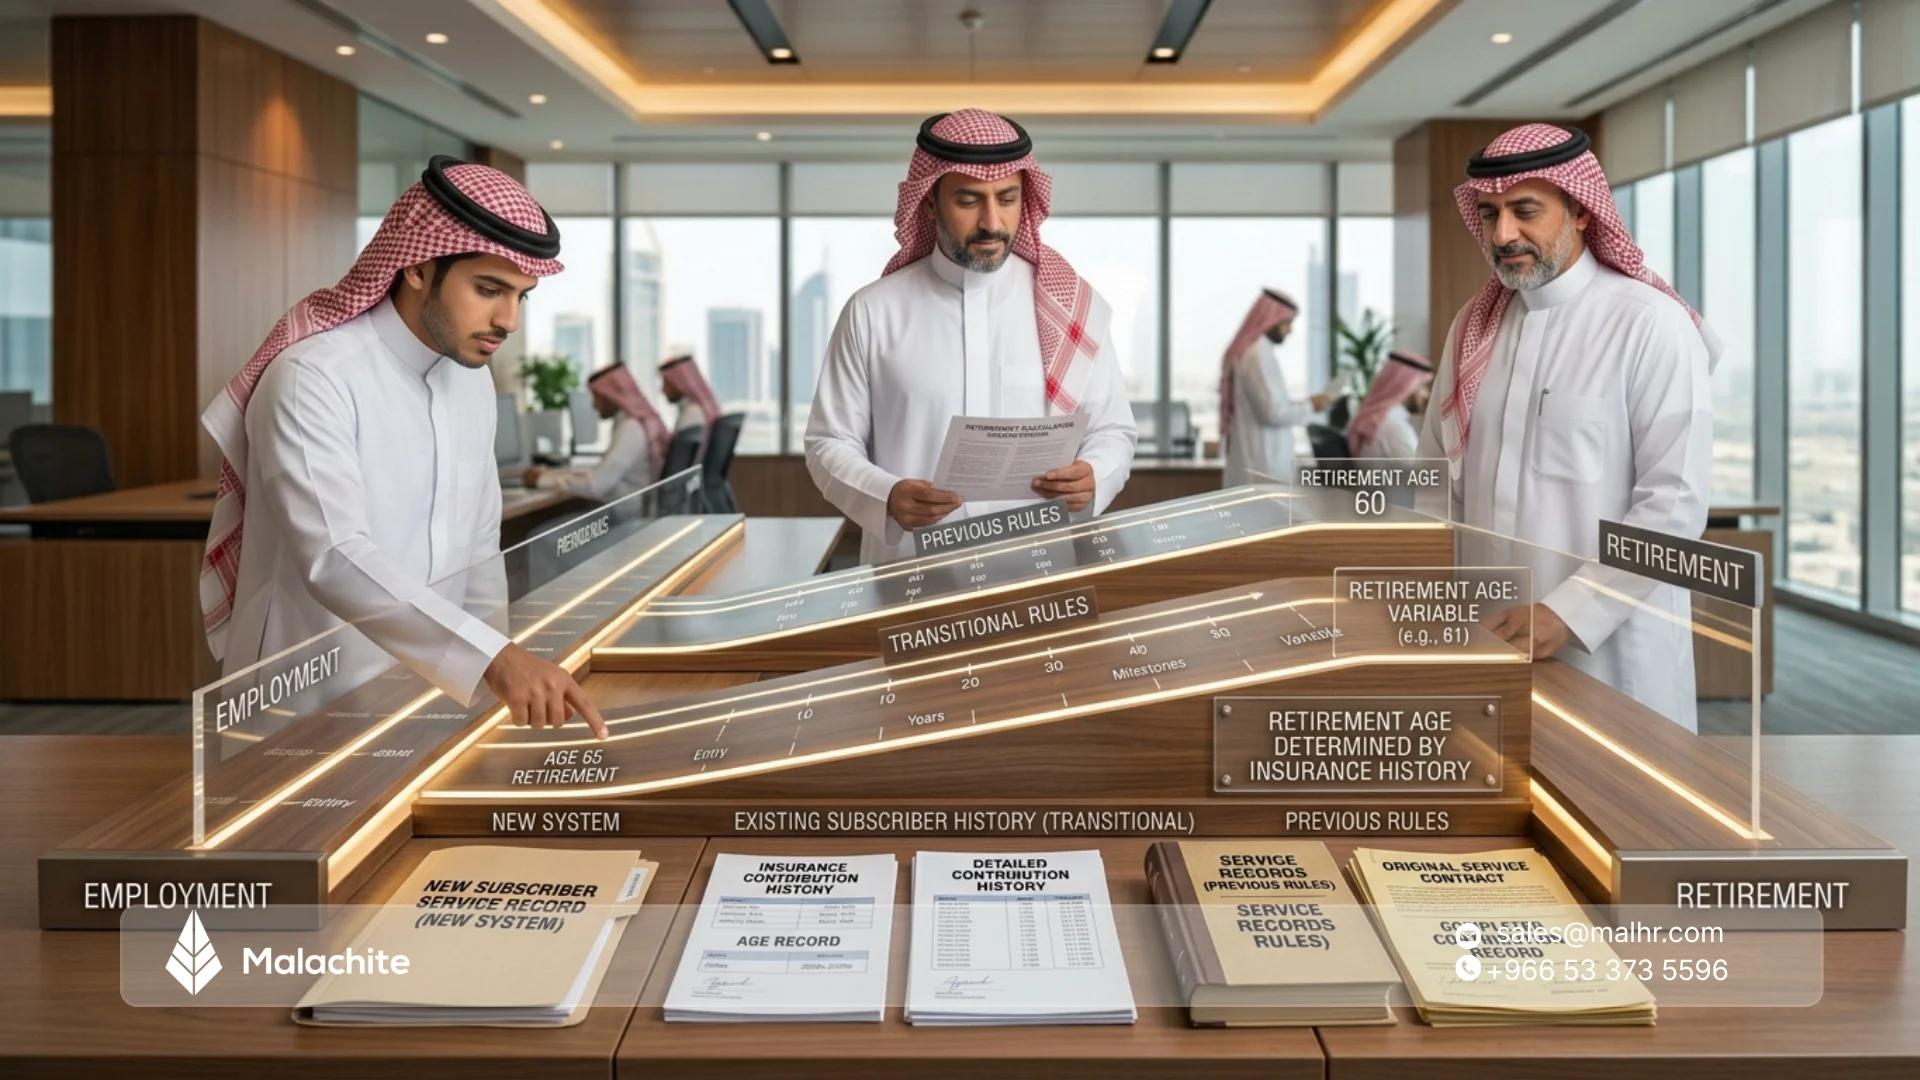
لا توجد إجابة واحدة عن سن التقاعد لجميع السعوديين بعد تعديلات 2024. المشترك الجديد له قاعدة، والمشترك الحالي المشمول بالتعديلات له جدول يعتمد على عمره وقت نفاذها.
سن التقاعد النظامي للمشترك الجديد
سن التقاعد النظامي للمشترك الجديد هو 65 سنة. وعند بلوغ هذه السن، يشترط لاستحقاق معاش التقاعد في النظام الجديد وجود 180 شهر اشتراك على الأقل، أي 15 سنة، بحسب قرار تطبيق النظام.
وهذه نقطة مهمة لأن رقم 120 شهرًا المتداول في بعض الشروحات يتعلق بأحكام النظام السابق، وليس بالحد المعتمد للمشترك الجديد عند بلوغ سن 65.
تدرج سن التقاعد للمشتركين الحاليين
للمشترك الحالي الذي كان دون 50 سنة هجرية ولديه أقل من 240 شهر اشتراك عند 3 يوليو 2024، يكون التدرج الرسمي كالتالي:
العمر في 3 يوليو 2024 | سن التقاعد بعد التعديل |
48 سنة و6 أشهر فأكثر | لا تغيير |
من 48 إلى أقل من 48 سنة و6 أشهر | 58 سنة و4 أشهر |
من 47 إلى أقل من 48 | 58 سنة و8 أشهر |
من 46 إلى أقل من 47 | 59 سنة |
من 45 إلى أقل من 46 | 59 سنة و4 أشهر |
من 44 إلى أقل من 45 | 59 سنة و8 أشهر |
من 43 إلى أقل من 44 | 60 سنة |
من 42 إلى أقل من 43 | 60 سنة و4 أشهر |
من 41 إلى أقل من 42 | 60 سنة و8 أشهر |
من 40 إلى أقل من 41 | 61 سنة |
من 39 إلى أقل من 40 | 61 سنة و4 أشهر |
من 38 إلى أقل من 39 | 61 سنة و8 أشهر |
من 37 إلى أقل من 38 | 62 سنة |
من 36 إلى أقل من 37 | 62 سنة و4 أشهر |
من 35 إلى أقل من 36 | 62 سنة و8 أشهر |
من 34 إلى أقل من 35 | 63 سنة |
من 33 إلى أقل من 34 | 63 سنة و4 أشهر |
من 32 إلى أقل من 33 | 63 سنة و8 أشهر |
من 31 إلى أقل من 32 | 64 سنة |
من 30 إلى أقل من 31 | 64 سنة و4 أشهر |
من 29 إلى أقل من 30 | 64 سنة و8 أشهر |
أقل من 29 سنة | 65 سنة |
الجدول من المنصة التوعوية للتأمينات الاجتماعية، ويُنصح بالرجوع إلى حساب المشترك أو المساعد التقاعدي لمعرفة الحالة الفردية بدقة.
التقاعد المبكر: المدة المطلوبة والحد الأدنى للسن
في النظام الجديد، يمكن طلب المعاش قبل السن النظامية بما لا يزيد على عشر سنوات، أي ابتداءً من سن 55، بشرط التوقف عن العمل الخاضع للنظام وبلوغ 360 شهر اشتراك، مع تطبيق التخفيض المقرر على معاش التقاعد المبكر.
أما المشترك الحالي المشمول بالتعديلات، فتتدرج المدة المطلوبة بحسب مدة اشتراكه في 3 يوليو 2024: من 300 شهر لمن كان قريبًا من 20 سنة اشتراك وصولًا إلى 360 شهرًا لمن كانت مدته أقل من 15 سنة.
اكتشف أيضاً: الهيكل التنظيمي للشركات: أنواعه ومزايا كل نوع وخطوات إعداده بأمثلة
كيف يُحسب المعاش التقاعدي في النظام الجديد؟
يعتمد حساب المعاش الجديد على ثلاثة عناصر رئيسية: متوسط الأجر الخاضع للاشتراك، ونسبة الاستحقاق السنوية، وعدد أشهر الاشتراك.
تنص المادة 17 من النظام على احتساب المعاش باستخدام نسبة 2.25% عن كل سنة اشتراك، بينما يحدد النظام متوسط الأجر على أساس أعلى 180 شهرًا من الأجور أو الرواتب الخاضعة للاشتراك.
ما المقصود بالراتب التقاعدي؟
الراتب التقاعدي أو المعاش هو مبلغ شهري يستحقه المشترك بعد استيفاء شروط التقاعد، ويختلف عن تعويض الدفعة الواحدة الذي يصرف في حالات محددة عندما لا تتوافر شروط استحقاق المعاش.
متوسط الأجر ونسبة الاستحقاق: ما الذي تغيّر؟
في نظام التأمينات الاجتماعية السابق كان معاش الفترات الحديثة يعادل عمليًا 2.5% من متوسط الأجور عن كل سنة اشتراك، ويعتمد الحساب على متوسط آخر 24 شهرًا وفق الضوابط النظامية.
في النظام الجديد أصبحت نسبة الاستحقاق 2.25% لكل سنة، ويستخدم متوسط أعلى 180 شهرًا من مدة الاشتراك، وليس آخر 180 شهرًا. وهذه نقطة جوهرية لأن اختيار أعلى 15 سنة قد يخفف أثر السنوات ذات الأجور المنخفضة مقارنة باستخدام متوسط زمني ثابت.
مثال مبسط لمشترك جديد بعد 30 سنة اشتراك
إذا افترضنا أن متوسط أعلى الأجور المعتمد للمشترك هو 10,000 ريال، وأن لديه 30 سنة اشتراك:
10,000 × 2.25% × 30 = 6,750 ريالًا شهريًا، أي ما يعادل 67.5% من المتوسط المفترض.
هذا مثال توضيحي لفهم المعادلة فقط، وليس تقديرًا رسميًا لمعاش شخص بعينه، لأن الاستحقاق الفعلي يتأثر بسجل الأجور والمدد وأحكام التقاعد المبكر إن وجدت.
النظام القديم أم الجديد؟ مقارنة سريعة
المقارنة التالية تستخدم نظام التأمينات الاجتماعية السابق كمرجع، مع التنبيه إلى أن بعض المشتركين الحاليين يخضعون لتعديلات انتقالية في سن التقاعد والتقاعد المبكر.
العنصر | النظام السابق للمشترك غير المشمول بالتعديلات | النظام الجديد |
الفئة | من لديه مدة سابقة وفق شروط الاستمرار | من لا يملك مدة سابقة غير معوض عنها قبل 3 يوليو 2024 |
اشتراك المعاشات | 9% مشترك + 9% صاحب عمل | يتدرج حتى 11% + 11% |
السن النظامية | 60 سنة هجرية | 65 سنة ميلادية |
التقاعد المبكر | 300 شهر وفق النظام السابق | 360 شهرًا وبحد أقصى 10 سنوات قبل السن النظامية |
نسبة الاستحقاق | تعادل 2.5% لكل سنة للفترات الحديثة | 2.25% لكل سنة |
متوسط الأجر | آخر 24 شهرًا وفق ضوابط النظام | أعلى 180 شهرًا |
الحد الأعلى للأجر الخاضع | 45,000 ريال | 45,000 ريال |
ما الذي لم يتغيّر بين النظامين؟
لم تتغير كل أجزاء المنظومة. لا يزال فرع الأخطار المهنية بنسبة 2% يتحملها صاحب العمل، ونسبة ساند المطبقة حاليًا هي 1.5% مناصفة بين المشترك وصاحب العمل بواقع 0.75% لكل منهما. كما بقي الحد الأعلى للأجر الخاضع للاشتراك 45,000 ريال.
أما غير السعودي فلا يخضع لفرع المعاشات السعودي لمجرد عمله في المملكة، بينما يطبق عليه فرع الأخطار المهنية مثل العامل السعودي.
اقرأ أيضاً: تمهير طاقات: شروط البرنامج والمكافأة والتسجيل وفائدته للمنشآت
ماذا يعني النظام الجديد للمنشآت وتكلفة التوظيف؟
بالنسبة لمسؤول الرواتب، التحدي ليس معرفة أن النسبة تغيرت فقط، بل معرفة أي موظف تطبق عليه النسبة الجديدة أصلًا.
قد يعمل شخصان سعوديان في الوظيفة نفسها وبراتب خاضع متساوٍ، لكن أحدهما مشترك حالي بنسبة معاشات 9% والآخر مشترك جديد بنسبة 10% في أكتوبر 2026.
تكلفة أعلى تدريجياً لكل موظف سعودي جديد
إذا كان الأجر الخاضع للاشتراك 10,000 ريال، فإن حصة صاحب العمل في فرع المعاشات للمشترك الجديد تبلغ حاليًا 1,000 ريال عند نسبة 10%، مقارنة بـ900 ريال للمشترك الحالي الخاضع لنسبة 9%.
وعندما تصل النسبة إلى 11% في يوليو 2028، تصبح الحصة 1,100 ريال، أي 200 ريال شهريًا أكثر من حصة المعاشات لمشترك يبقى على نسبة 9%.
الزيادة معروفة مسبقًا ومجدولة، ولذلك يمكن إدخالها في ميزانيات التوظيف بدل اكتشافها بعد صدور فاتورة التأمينات.
موظفان في منشأة واحدة بنسبتين مختلفتين
لا تحدد حالة الموظف من تاريخ دخوله منشأتك، بل من سجل اشتراكه التأميني.
وتوضح التأمينات أن صاحب العمل يستطيع معرفة تصنيف المشترك عبر بيان مدد وأجور المشترك قبل تسجيله، أو عبر ملف المشترك والفاتورة التفصيلية بعد تسجيله.
لهذا فإن تطبيق نسبة موحدة على جميع السعوديين قد ينتج خصمًا خاطئًا من راتب الموظف أو فرقًا بين المسير وفاتورة التأمينات.
ما تراجعه الموارد البشرية كل يوليو حتى 2028
قبل مسير يوليو في السنوات المتبقية من التدرج، راجع نسبة فرع المعاشات للمشتركين الجدد، ثم طابقها مع إعدادات المسير والفاتورة التفصيلية للتأمينات.
وفي الوقت نفسه، حدّث نماذج تكلفة التوظيف والعروض الداخلية التي تستخدم نسبة التأمينات ضمن تكلفة الموظف، واشرح للمشترك الجديد سبب تغير الاستقطاع إذا ظهرت زيادة في صافي الخصم.
مالاكايت: مسير رواتب يساعدك على ضبط حسومات التأمينات لكل موظف
وجود مشتركين بنظامين مختلفين يجعل ملف Excel أكثر حساسية. فالمعادلة التي كانت واحدة لجميع السعوديين لم تعد كافية، والنسبة الخاصة بالمشترك الجديد تتغير مرة أخرى في يوليو 2027 ثم يوليو 2028.
لماذا يصعب ضبط نسب النظامين في Excel؟
كل تعديل يدوي يضيف نقطة يمكن أن يحدث عندها خطأ: تصنيف موظف على النظام الخطأ، أو نسيان تحديث النسبة السنوية، أو تعديل معادلة في نسخة دون أخرى، ثم اكتشاف الفرق عند مطابقة فاتورة التأمينات مع المسير.
والنتيجة قد تكون استقطاعًا زائدًا أو ناقصًا من الموظف، أو تكلفة لم تدخل أصلًا في ميزانية المنشأة.
كيف يساعد مالاكايت في ضبط حسومات التأمينات في مسيرك؟
نحن في مالاكايت نربط مسيّر الرواتب ببيانات الموظف والحضور والبدلات والاستقطاعات، مع الربط بالتأمينات الاجتماعية، ويتيح النظام تقارير مفصلة لحسومات التأمينات ضمن دورة المسير. كما تعرض باقات مالاكايت الربط مع التأمينات ومدد ومقيم ضمن الخدمات الحكومية المدعومة.
ويستخدم مالاكايت أكثر من 1,000 عميل وأكثر من 82,000 موظف، مع أكثر من 3 مليارات ريال إجمالي مسيرات وفق البيانات المنشورة حاليًا على الموقع.
اجعل مراجعة الرواتب والتأمينات جزءًا من دورة واحدة بدل مطابقة ملفات منفصلة كل شهر. اطلب عرضًا توضيحيًا من مالاكايت وتعرّف على طريقة تنظيم مسير الرواتب وحسومات التأمينات في منشأتك.
الأسئلة الشائعة عن نظام التأمينات الجديد
1. هل يطبق النظام الجديد على من عاد للعمل بعد انقطاع طويل؟
ليس طول الانقطاع هو المعيار. إذا كان للمشترك مدة سابقة قبل 3 يوليو 2024 لم يتم التعويض عنها، فإنه لا يصبح مشتركًا جديدًا بمجرد العودة للعمل بعد سنوات. أما المدد التي سبق التعويض عنها فتحتاج مراجعة وضع المشترك الفعلي لدى التأمينات لتحديد التصنيف الصحيح.
2. هل يشمل نظام التأمينات الجديد الموظفين غير السعوديين؟
لا يطبق فرع المعاشات الجديد على العامل غير السعودي بالطريقة نفسها المطبقة على السعودي. لكن فرع الأخطار المهنية يطبق إلزاميًا على العاملين داخل المملكة، سعوديين وغير سعوديين، وتبلغ نسبته 2% من الأجر الخاضع ويتحملها صاحب العمل.
3. هل يستطيع المشترك الجديد صرف تعويض لمرة واحدة بدل المعاش؟
ليس تعويض الدفعة الواحدة خيارًا بديلًا يختاره المشترك متى كان مستوفيًا لشروط المعاش. النظام ينظمه للحالات التي يتوقف فيها المشترك ولا تتوافر شروط استحقاق المعاش، وتختلف طريقة الصرف بحسب مدة الاشتراك والحالة النظامية.
4. هل يمكن الجمع بين المعاش التقاعدي والعمل في النظام الجديد؟
نعم في حالات محددة. إذا عاد صاحب معاش التقاعد المبكر إلى عمل خاضع للنظام قبل سن 65، فقد يستمر في استلام كامل المعاش أو 75% أو 50% منه بحسب نسبة أجره الجديد إلى متوسط أجور المشتركين، ثم يعاد احتساب معاشه بعد انتهاء الاشتراك الجديد.
5. هل يمكن للمشترك الحالي الانتقال اختيارياً إلى النظام الجديد؟
لا يظهر النظام انتقالًا اختياريًا عامًا للمشترك الحالي إلى أحكام النظام الجديد. التصنيف تحدده مدد الاشتراك السابقة ووضع المشترك عند نفاذ النظام؛ ويستمر أصحاب المدد السابقة على الأنظمة الحالية، مع تطبيق تعديلات السن والتقاعد المبكر فقط على الفئات التي حددها المرسوم.
المصادر المستخدمة
- التأمينات الاجتماعية - نظام التأمينات الاجتماعية 1445هـ
- التأمينات الاجتماعية - المشمولون بالنظام الجديد
- التأمينات الاجتماعية - المشمولون بتعديلات الأنظمة الحالية
- التأمينات الاجتماعية - غير المشمولين بتعديلات الأنظمة الحالية
- التأمينات الاجتماعية - رحلة أصحاب العمل في النظام الجديد
- دليل الزيادة التدريجية في نسب الاشتراكات
- وكالة الأنباء السعودية - إعلان تطبيق النظام الجديد
← المدونة