
تأمين طبي للمقيمين: من يدفعه وكيف يؤثر على تجديد الإقامة في السعودية؟
هل يمكن أن تتعطل الإقامة بسبب التأمين الطبي؟ نعم، ولهذا يجب أن يكون تأمين طبي للمقيمين ساريًا ومطابقًا للمتطلبات النظامية قبل التجديد.
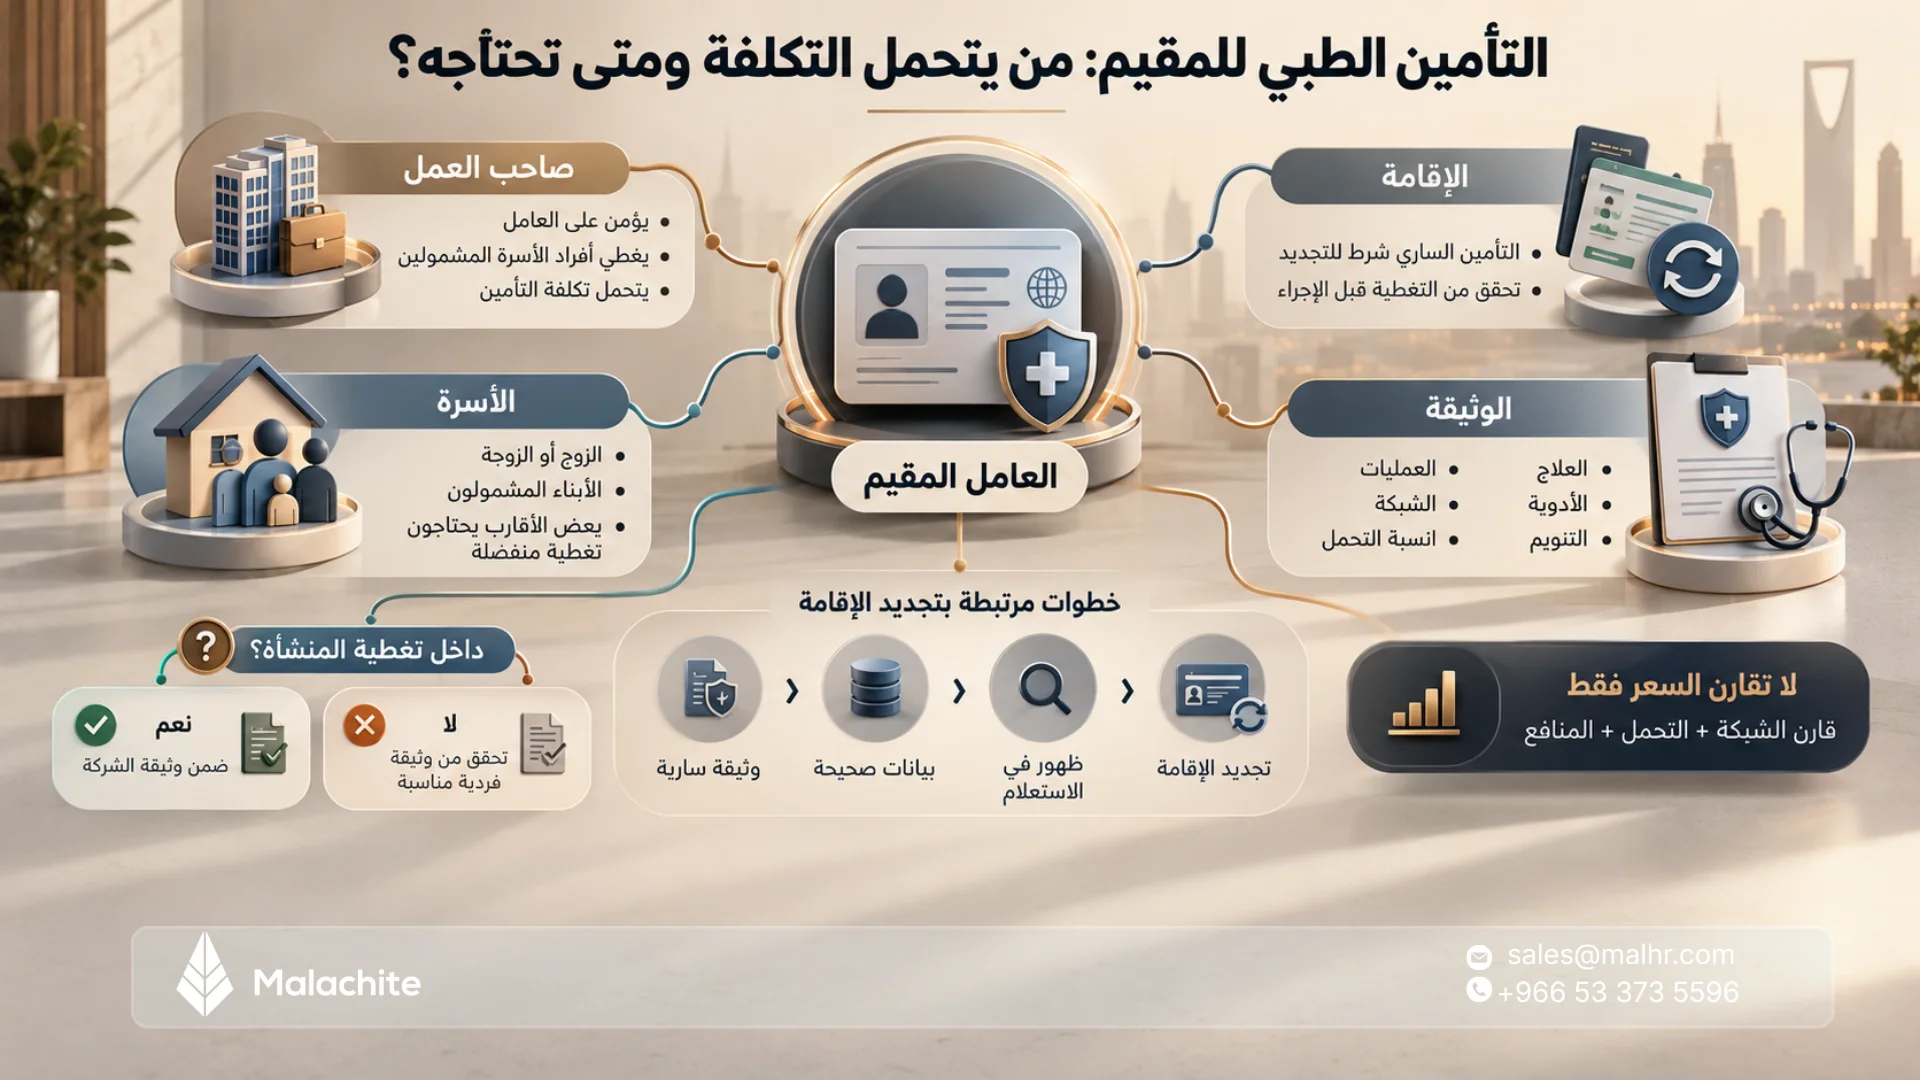
وبالنسبة للعامل في القطاع الخاص، يتحمل صاحب العمل تكلفة التأمين للعامل وأفراد أسرته المشمولين، وليس العامل نفسه.
في هذا الدليل ستعرف من يشمله التأمين، وما علاقته بتجديد الإقامة، وما تغطيه الوثيقة الأساسية، وكيف تختار التغطية المناسبة دون الاعتماد على السعر فقط.
آخر تحديث: 13 أكتوبر 2026. هذا دليل توضيحي غير رسمي، ويمكن الرجوع إلى مجلس الضمان الصحي وهيئة التأمين للمعلومات الرسمية.
هل التأمين الطبي إلزامي للمقيم في السعودية؟
نعم. ينص نظام الضمان الصحي التعاوني على شمول المقيمين غير السعوديين الذين ينطبق عليهم النظام وأفراد أسرهم، ويلزم من يكفل مقيمًا بالاشتراك لصالحه في الضمان الصحي. وبالنسبة للعامل في القطاع الخاص، تقع مسؤولية التأمين عليه وعلى أفراد أسرته المشمولين على صاحب العمل.
ومن المهم التفريق بين جهتين: يتولى مجلس الضمان الصحي تطبيق إلزامية التأمين وتحديد الفئات المشمولة واعتماد مقدمي الخدمة، بينما انتقلت في 4 مارس 2024 صلاحيات تنظيم قطاع التأمين والإشراف على شركاته إلى هيئة التأمين.
من يشمله الإلزام: العامل وأفراد أسرته
تعرّف اللائحة التنفيذية المعالين بأنهم الزوج أو الزوجة، والأبناء الذكور حتى سن 25 سنة، والبنات غير المتزوجات. وتوضح وثيقة الضمان الصحي الأساسية الحالية أيضًا شمول البنات غير المتزوجات والأرامل والمطلقات اللاتي يعتمدن في إعالتهن على العامل.
الشخص | من يتحمل التأمين؟ |
العامل المقيم لدى منشأة خاصة | صاحب العمل |
الزوجة أو الزوج المشمول بالنظام | صاحب العمل وفق قواعد التغطية |
الأبناء الذكور حتى 25 سنة | صاحب العمل |
البنات المشمولات وفق شروط الوثيقة | صاحب العمل |
الأب أو الأم أو الأخ أو الأخت المقيمون على كفالة الموظف | الكفيل نفسه، وليس صاحب العمل |
القادمون بتأشيرة زيارة | يخضعون لوثيقة تأمين الزائر، وليس وثيقة موظف المنشأة |
ويؤكد مجلس الضمان الصحي في أسئلته الشائعة أن صاحب العمل غير ملزم بتأمين الأب أو الأم أو الأخ أو الأخت المقيمين على كفالة الموظف؛ فالالتزام هنا يقع على الكفيل.
العمالة المنزلية والعامل المكفول على صاحب عمل فرد
للعمالة المنزلية تنظيم مختلف عن موظفي المنشآت. ووفق وثائق الضمان الصحي الحالية، تطبق التغطية الإلزامية عندما يتجاوز عدد العمالة المنزلية المسجلة لدى صاحب العمل الواحد أربعة عمال.
لذلك لا تستخدم قواعد تأمين موظف الشركة مباشرة لتحديد التزام صاحب العمل الفرد تجاه العمالة المنزلية.
اكتشف أيضاً: إدارة الموارد البشرية: التعريف والمهام والأقسام وكيف تبني قسم HR
ما الذي يلتزم به صاحب العمل في التأمين الطبي للعامل؟
التأمين الصحي للعامل ليس بندًا اختياريًا يمكن خصم تكلفته منه مقابل إضافته إلى العرض الوظيفي. صاحب العمل هو المسؤول عن توفير التغطية ودفع الأقساط للعامل وأفراد أسرته المشمولين.
التأمين من أول يوم عمل وعلى نفقة المنشأة
أكد مجلس الضمان الصحي أن التغطية تشمل فترة التجربة، وأن العامل في القطاع الخاص يكون مؤهلًا لها من تاريخ مباشرة العمل. كما توضح الأسئلة الشائعة الحالية أن صاحب العمل مسؤول عن الأقساط ولا يجوز تحميل العامل قيمة تأمينه أو تأمين معاليه المشمولين.
وعند انتقال العامل غير السعودي إلى صاحب عمل آخر، تنص اللائحة التنفيذية لنظام الضمان الصحي على انتقال مسؤولية التأمين إلى صاحب العمل الجديد من تاريخ انتقال الخدمة.
عقوبات عدم التأمين على العامل وأسرته
بحسب المادة 14 من نظام الضمان الصحي التعاوني، إذا لم يؤمن صاحب العمل على العامل أو أفراد أسرته المشمولين، فإنه يلزم بسداد الأقساط المستحقة، إضافة إلى غرامة لا تتجاوز قيمة الاشتراك السنوي عن كل فرد، مع إمكانية حرمانه من استقدام العمال بصورة مؤقتة أو دائمة.
وهذا يعني أن المخالفة لا تُحسب على المنشأة كحالة واحدة فقط. فإذا كان هناك عدة عمال أو أفراد أسرة غير مؤمن عليهم، يرتبط الأثر بعدد الأشخاص الذين لم توفر لهم التغطية.
تأمين طبي لتجديد الإقامة: كيف يرتبط التأمين بالإقامة؟
وجود تأمين طبي لتجديد الإقامة ليس مجرد إجراء لدى شركة التأمين. دليل خدمة تجديد الإقامة في أبشر أعمال يضع توفير تأمين طبي للعامل وأفراد أسرته الموجودين معه ضمن شروط الخدمة.
كما تنص اللائحة التنفيذية للضمان الصحي على إصدار شركة التأمين شهادة لصاحب العمل عند الطلب لتقديمها إلى الجهة المختصة بإصدار رخص الإقامة وتجديدها. واليوم يجري التحقق من بيانات التأمين إلكترونيًا عبر الأنظمة الحكومية.
هل يمكن تجديد الإقامة بدون تأمين صحي؟
لا يكتمل تجديد إقامة العامل عبر المسار المعتاد إذا لم يتوفر التأمين الطبي المطلوب له ولأفراد أسرته الموجودين معه؛ لأنه أحد شروط خدمة التجديد المنشورة رسميًا في أبشر أعمال.
إذا كانت الوثيقة صادرة حديثًا لكن النظام لا يزال يظهر عدم وجود تغطية، فلا تشترِ وثيقة ثانية مباشرة. تحقق أولًا من حالة التأمين وبيانات الهوية، ثم راجع جهة العمل أو شركة التأمين إذا لم تظهر الوثيقة.
كيف تتحقق من سريان تأمينك قبل التجديد؟
توفر هيئة التأمين خدمة الاستعلام عن معلومات التأمين الصحي إلكترونيًا ومجانًا، ويمكن البحث باستخدام رقم الهوية أو الإقامة لمعرفة حالة التأمين وشركة التأمين المصدرة.
قبل بدء إجراء الإقامة:
- تحقق من أن الوثيقة سارية.
- تأكد أن رقم الإقامة صحيح.
- افحص تغطية أفراد الأسرة المشمولين.
- إذا لم تظهر الوثيقة، راجع الموارد البشرية أو شركة التأمين قبل محاولة التجديد مرة أخرى.
ماذا تغطي وثيقة الضمان الصحي الأساسية؟
وثيقة الضمان الصحي الأساسية تضع الحد الأدنى للمنافع التي يجب توفيرها، وتشمل الرعاية والعلاج والتشخيص والأدوية والتنويم والجراحة وخدمات وقائية ومنافع أخرى وفق الحدود والشروط الواردة في الوثيقة. ويمكن الاطلاع على وثيقة الضمان الصحي الأساسية الإلزامية مباشرة عبر مجلس الضمان الصحي.
الحد الأعلى للتغطية والمنافع الأساسية
يحدد جدول الوثيقة الأساسي الحالي حد منفعة أقصى قدره مليون ريال للشخص خلال سنة الوثيقة، مع آلية دعم للمنشآت الصغيرة والمتوسطة لما يتجاوز 500 ألف ريال وفق برنامج صندوق الضمان.
وتشمل التغطية الأساسية، ضمن الشروط والحدود المقررة، الكشف والتشخيص والعلاج والأدوية والتنويم والعمليات والخدمات الوقائية، إضافة إلى رعاية الحمل والولادة. ولا يجوز بيع تغطية إلزامية تقل عن الحدود الأساسية المعتمدة.
فئات التأمين والشبكة ونسبة التحمل
الفئة لا تعني فقط اسمًا مختلفًا على بطاقة التأمين؛ فهي تؤثر في شبكة المستشفيات والمراكز المتاحة وبعض المنافع الإضافية ومستوى الخدمة.
أما نسبة التحمل فهي الجزء الذي يدفعه المستفيد عند تلقي بعض خدمات العيادات الخارجية إذا نصت الوثيقة عليه، ولا تطبق بالطريقة نفسها على الحالات الطارئة والتنويم. لذلك لا تقارن عرضين بحسب القسط فقط؛ راجع الشبكة ونسبة التحمل والمنافع الفعلية.
تعرف أيضاً على: نظام الانضباط الوظيفي للموظف الحكومي: المخالفات والعقوبات والغياب
التأمين الطبي الفردي للمقيمين: متى تحتاجه؟
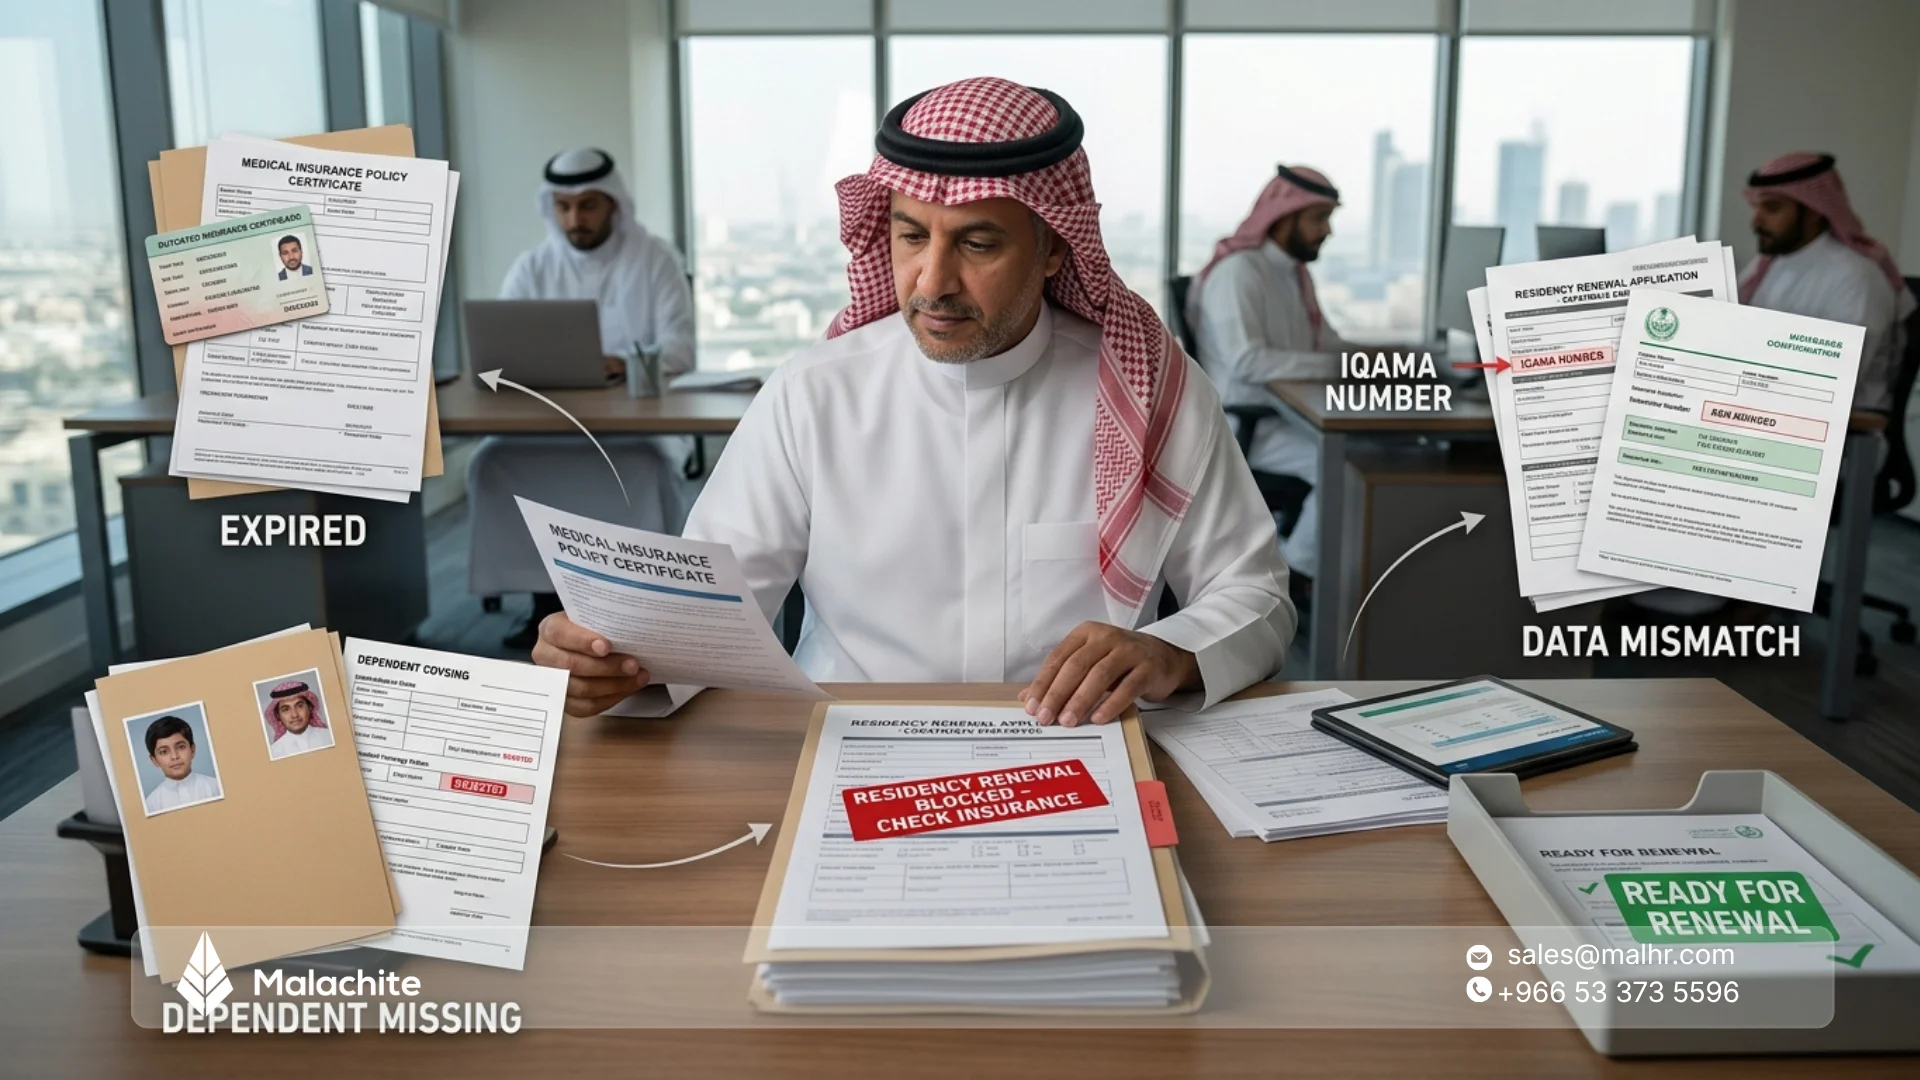
يصبح التأمين الطبي الفردي للمقيمين مهمًا عندما يكون الشخص خارج الفئات التي يجب على صاحب عمل الموظف تأمينها. المثال الواضح هو الأب أو الأم أو الأخ أو الأخت المقيمون على كفالة الموظف؛ ففي هذه الحالة يتحمل الكفيل مسؤولية توفير التأمين لهم.
المرافقون والتابعون خارج وثيقة المنشأة
إذا أصبح أحد أفراد الأسرة خارج تعريف المعال في الوثيقة، فلا تفترض استمرار تغطيته تلقائيًا مع الموظف. تحقق من صفته النظامية ومن الوثيقة المناسبة له قبل موعد تجديد إقامته.
ومن المفيد متابعة تواريخ انتهاء وثائق الأسرة إلى جانب تواريخ الإقامات، لأن اكتشاف المشكلة يوم التجديد يجعلها إجراءً طارئًا بدل مهمة مخطط لها.
تأمين الوالدين وكبار السن المقيمين
قد يرتفع قسط التأمين مع العمر والحالة الصحية والفئة المختارة، لكن العمر لا يلغي أهلية الشخص الذي يدخل ضمن فئة تأمين إلزامية؛ وقد أكد مجلس الضمان الصحي أن وثيقة الضمان الإلزامية تشمل جميع الأعمار للفئات التي ينطبق عليها النظام.
وبالنسبة للوالدين المقيمين على كفالة الموظف، لا يتحمل صاحب العمل تأمينهما تلقائيًا. لذلك قارن الوثائق على أساس الشبكة القريبة، والمنافع، ونسبة التحمل، لا السعر وحده.
خطوات إصدار وثيقة فردية وربطها بالإقامة
- اختر شركة تأمين مرخصة من القائمة الرسمية لدى هيئة التأمين.
- اطلب عرضًا يوضح الفئة والشبكة ونسبة التحمل والمنافع.
- أكمل بيانات المستفيد والإفصاح المطلوب بصورة صحيحة.
- بعد الإصدار، تحقق من ظهور الوثيقة في خدمة الاستعلام الرسمية.
- لا تبدأ إجراء تجديد الإقامة قبل التأكد من أن حالة التأمين أصبحت سارية.
وتنشر هيئة التأمين قائمة الشركات المرخصة وتحدثها دوريًا، لذلك لا تعتمد على إعلان وسيط أو موقع غير رسمي وحده عند الشراء.
كم تكلفة التأمين الطبي للمقيم؟ وما الذي يحدد السعر؟
لا يوجد سعر واحد يمكن وصفه بأنه تكلفة التأمين لكل مقيم. تختلف الأقساط بحسب خصائص المستفيد، ونوع التغطية، والفئة والشبكة الطبية، ونسبة التحمل، وعدد أفراد الوثيقة، بالإضافة إلى عوامل الخطر التي تدخل في التسعير التأميني.
عوامل السعر: العمر والفئة والشبكة ونسبة التحمل
عادة ما تتأثر التكلفة بعوامل مثل العمر والحالة الصحية المصرح بها، ومستوى الفئة، واتساع شبكة مقدمي الخدمة، والمزايا الإضافية، ونسبة التحمل، وما إذا كانت الوثيقة فردية أو ضمن مجموعة.
ولهذا لا تكون وثيقة لشخص واحد شاب وبشبكة محدودة قابلة للمقارنة مباشرة بوثيقة أسرة أو شخص أكبر سنًا بشبكة أوسع.
أرخص تأمين لتجديد الإقامة: متى يكون خياراً خاسراً؟
البحث عن أرخص تأمين طبي لتجديد الإقامة مفهوم، لكنه قد ينتج وثيقة تحقق شرط الإقامة ولا تحقق احتياجك العملي عند المرض.
قبل الاختيار راجع أربعة أشياء:
- أن شركة التأمين مرخصة.
- أن الوثيقة تظهر في الاستعلام الرسمي بعد الإصدار.
- أن الشبكة تحتوي مستشفيات ومراكز يمكن الوصول إليها بسهولة.
- أن نسبة التحمل واضحة ومناسبة لك.
السعر الأقل جيد فقط عندما تبقى التغطية والشبكة مناسبتيْن لاحتياجاتك.
كيف تختار المنشأة فئة التأمين المناسبة لموظفيها؟
ابدأ بالحدود الإلزامية، ثم انظر إلى أماكن وجود موظفيك والمستشفيات المتاحة في مدنهم، والمستويات الوظيفية، ومدى استخدام التأمين كجزء من المزايا التي تساعد على الاستقطاب والاحتفاظ.
والأفضل وضع سياسة واضحة للفئات بدل اختيار كل موظف بصورة منفصلة، مع إدخال التأمين ضمن التكلفة الكاملة للموظف عند إعداد موازنة التوظيف.
اقرأ أيضاً: منصة قوى العقود: كيف توثّق عقد العمل وما عقوبة عدم التوثيق؟
مالاكايت: ملف واحد لإقامات موظفيك الوافدين ومزاياهم
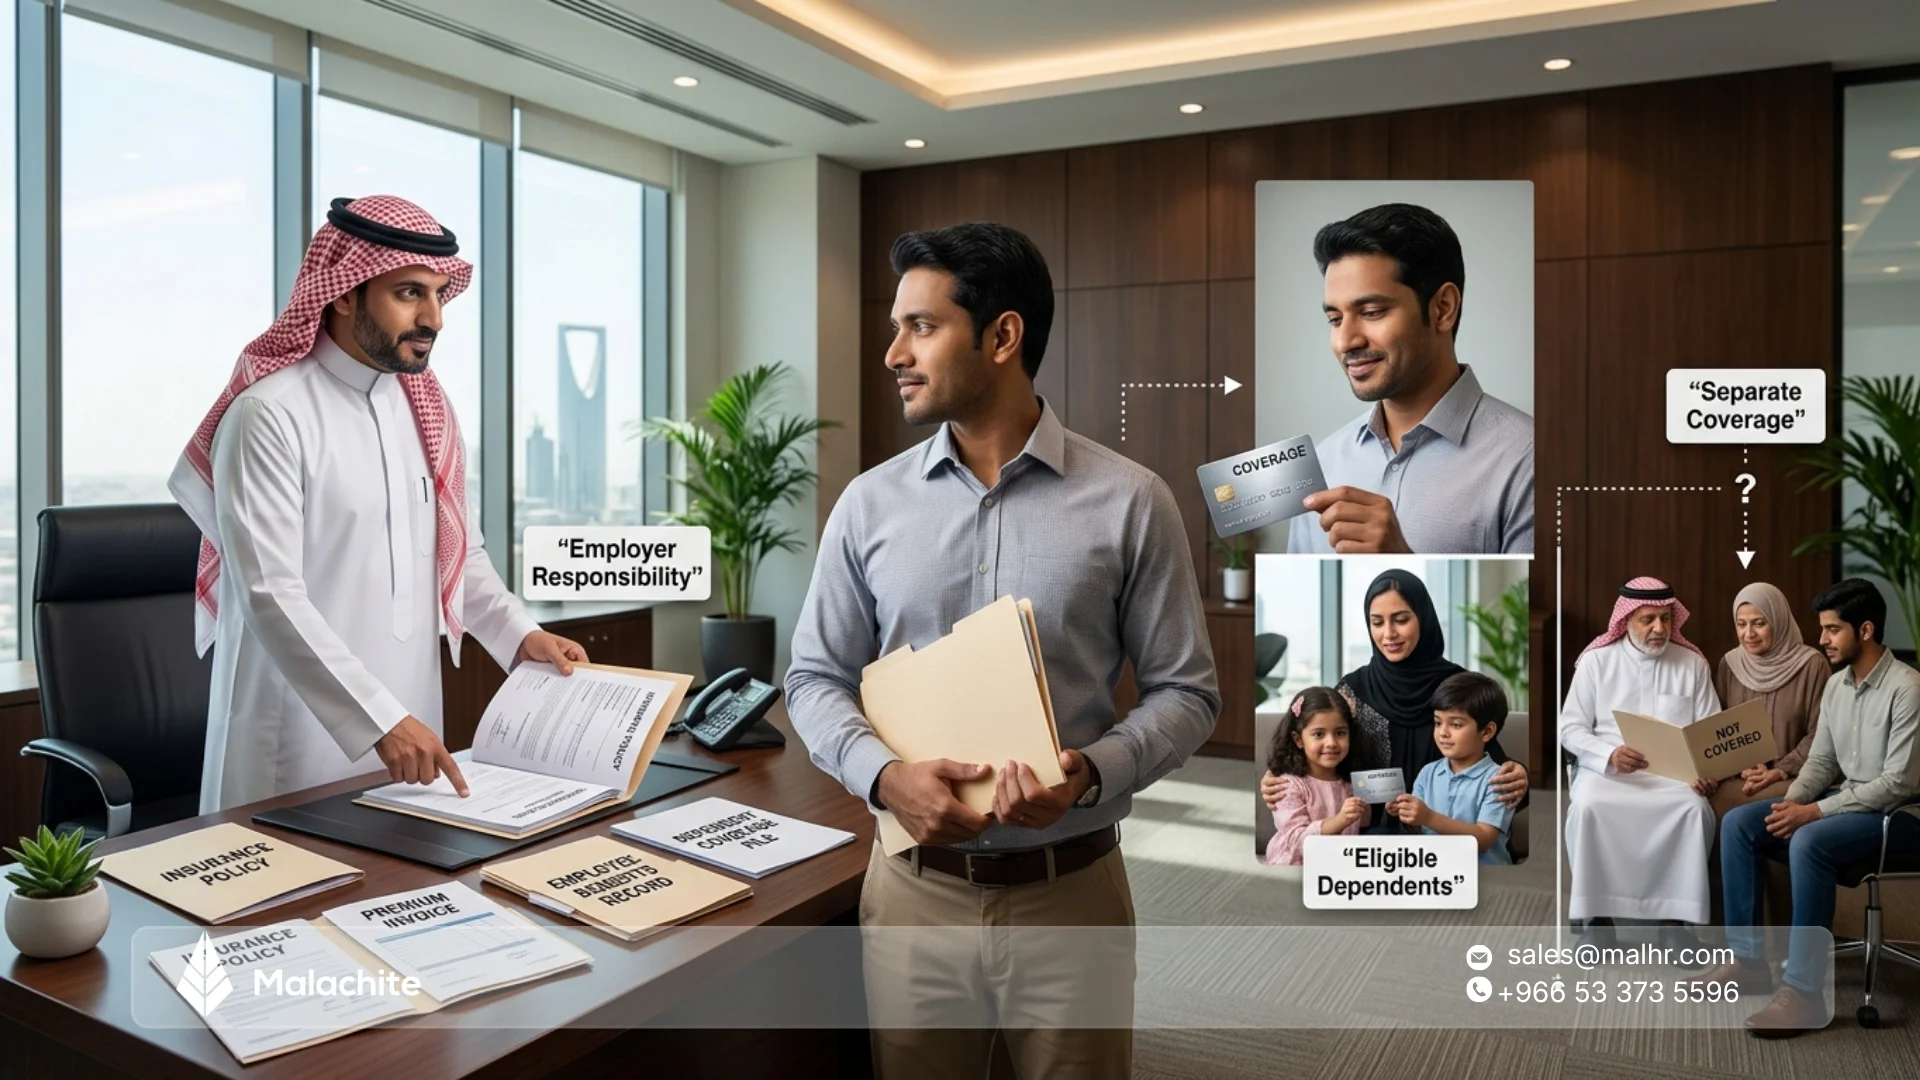
تنتهي إقامة في تاريخ، ووثيقة تأمين في تاريخ آخر، ويصل موظف جديد، وينتقل آخر، وتتغير بيانات التابعين. عندما تبقى هذه المعلومات موزعة بين ملفات Excel والبريد والمنصات المختلفة، يصبح تأخر التجديد سهلًا حتى لدى فريق موارد بشرية منظم.
لماذا تتعطل تجديدات الإقامة في المنشآت؟
المشكلة غالبًا ليست في إجراء التجديد نفسه، بل فيما سبقه: موظف لم تُحدّث بياناته، أو تأمين لم يصدر في الوقت المناسب، أو إقامة اقتربت من الانتهاء ولم تظهر ضمن قائمة المتابعة.
لذلك يحتاج مسؤول الموارد البشرية إلى رؤية واضحة لبيانات الوافدين ومواعيدهم، بدل الاعتماد على متابعة يدوية تبدأ عند وصول تنبيه متأخر.
كيف ينظم مالاكايت بيانات الوافدين ومزاياهم؟
نحن في مالاكايت نساعد فرق الموارد البشرية على جمع بيانات الموظفين ومستنداتهم وإجراءاتهم في مكان واحد، مع الربط مع مقيم لبيانات الوافدين، بدل فصل بيانات الإقامة عن ملف الموظف وبقية عملياته.
ولا يصدر مالاكايت وثائق التأمين ولا يمثل قناة ربط مع مجلس الضمان الصحي أو هيئة التأمين؛ دور النظام هو تنظيم بيانات الموظف والإجراءات التي يعتمد عليها فريق HR في عمله اليومي.
مالاكايت نظام سحابي تُستضاف بياناته داخل المملكة، ويستخدمه أكثر من 1,000 عميل لإدارة أكثر من 82,000 موظف. استكشف مزايا مالاكايت، ثم اطلب عرضاً توضيحياً لتنظيم بيانات موظفيك الوافدين وإجراءات الموارد البشرية في منصة واحدة.
الأسئلة الشائعة عن التأمين الطبي للمقيمين
1. ماذا يحدث لتأمين العامل الطبي عند نقل خدماته إلى منشأة أخرى؟
ينتقل التزام التأمين إلى صاحب العمل الجديد من تاريخ انتقال العامل إليه. وتسمح الوثيقة لصاحب العمل السابق باستبعاد العامل بعد تقديم ما يثبت انتقاله، بينما يلتزم صاحب العمل الجديد بإصدار التغطية من تاريخ انتقال الخدمة للعامل غير السعودي.
2. هل تغطي الوثيقة الأساسية الحمل والولادة لزوجة المقيم؟
نعم، رعاية الحمل والولادة من المنافع المشمولة في وثيقة الضمان الصحي الأساسية وفق الحدود والشروط الواردة في جدول المنافع. لذلك راجع فئة الوثيقة وحدود المنفعة والشبكة الطبية قبل اختيار مقدم الخدمة، ولا تفترض أن كل خدمة مرتبطة بالحمل مغطاة بلا شروط.
3. هل يغطي تأمين المنشأة الموظف أثناء إجازته خارج المملكة؟
وثيقة الضمان الصحي الأساسية موجهة أساسًا للحصول على الرعاية من شبكة مقدمي الخدمة المرتبطة بها داخل المملكة. السفر للخارج قد يحتاج تغطية سفر أو منفعة دولية إضافية بحسب وثيقتك؛ لذلك تحقق من جدول المنافع وشروط شركة التأمين قبل السفر بدل افتراض امتداد التغطية تلقائيًا.
4. كيف يقدّم المقيم شكوى إذا لم يؤمّن عليه صاحب العمل؟
يتيح مجلس الضمان الصحي خدمة شكوى ضد صاحب العمل عند عدم التأمين على الموظف أو أسرته أو مطالبته بالمشاركة في القسط. أما الشكاوى المتعلقة بشركات التأمين نفسها فتتولاها هيئة التأمين ضمن اختصاصها التنظيمي الحالي.
5. هل يحتاج زوار المقيم تأميناً طبياً خاصاً بالزيارة؟
نعم. تأمين الزائر منفصل عن تأمين المقيم العامل وأسرته، وصاحب العمل غير ملزم بتغطية الزوجة أو الأبناء القادمين بتأشيرة زيارة ضمن وثيقة الموظف. ويمكن الاستعلام عن تأمين تأشيرة الزيارة عبر هيئة التأمين.
المصادر
- مجلس الضمان الصحي - نظام الضمان الصحي التعاوني
- مجلس الضمان الصحي - اللائحة التنفيذية لنظام الضمان الصحي
- مجلس الضمان الصحي - وثيقة الضمان الصحي الأساسية الإلزامية
- مجلس الضمان الصحي - الأسئلة الشائعة
- هيئة التأمين - الاستعلام عن معلومات التأمين الصحي
- هيئة التأمين - الشركات المرخصة
- أبشر أعمال - شروط تجديد الإقامة
← المدونة