
نظام التقاعد العسكري والمدني: شروط الاستحقاق وطريقة حساب المعاش
ما الذي تغيّر في نظام التقاعد العسكري والمدني بعد دمج المؤسسة العامة للتقاعد في التأمينات الاجتماعية؟ وهل تغير سن التقاعد أو طريقة احتساب المعاش؟ لا يزال النظامان ساريين على الفئات المشمولة بهما، لكن المؤسسة العامة للتأمينات الاجتماعية أصبحت الجهة المسؤولة عن إدارتهما وصرف المعاشات منذ عام 2021. أما التعديلات التي بدأ تطبيقها في يوليو 2024، فتختلف آثارها بحسب تاريخ الالتحاق بالعمل والعمر ومدد الاشتراك السابقة.
في هذا الدليل ستتعرف على شروط التقاعد المدني والعسكري، وسن الإحالة حسب الرتبة، وطريقة احتساب المعاش بأمثلة رقمية، إضافة إلى ضم مدد الخدمة وحقوق أفراد الأسرة بعد وفاة المتقاعد.
آخر تحديث: 4 نوفمبر 2026. هذا دليل معلوماتي غير رسمي. ويُرجع في تحديد الاستحقاق الفعلي إلى المؤسسة العامة للتأمينات الاجتماعية.
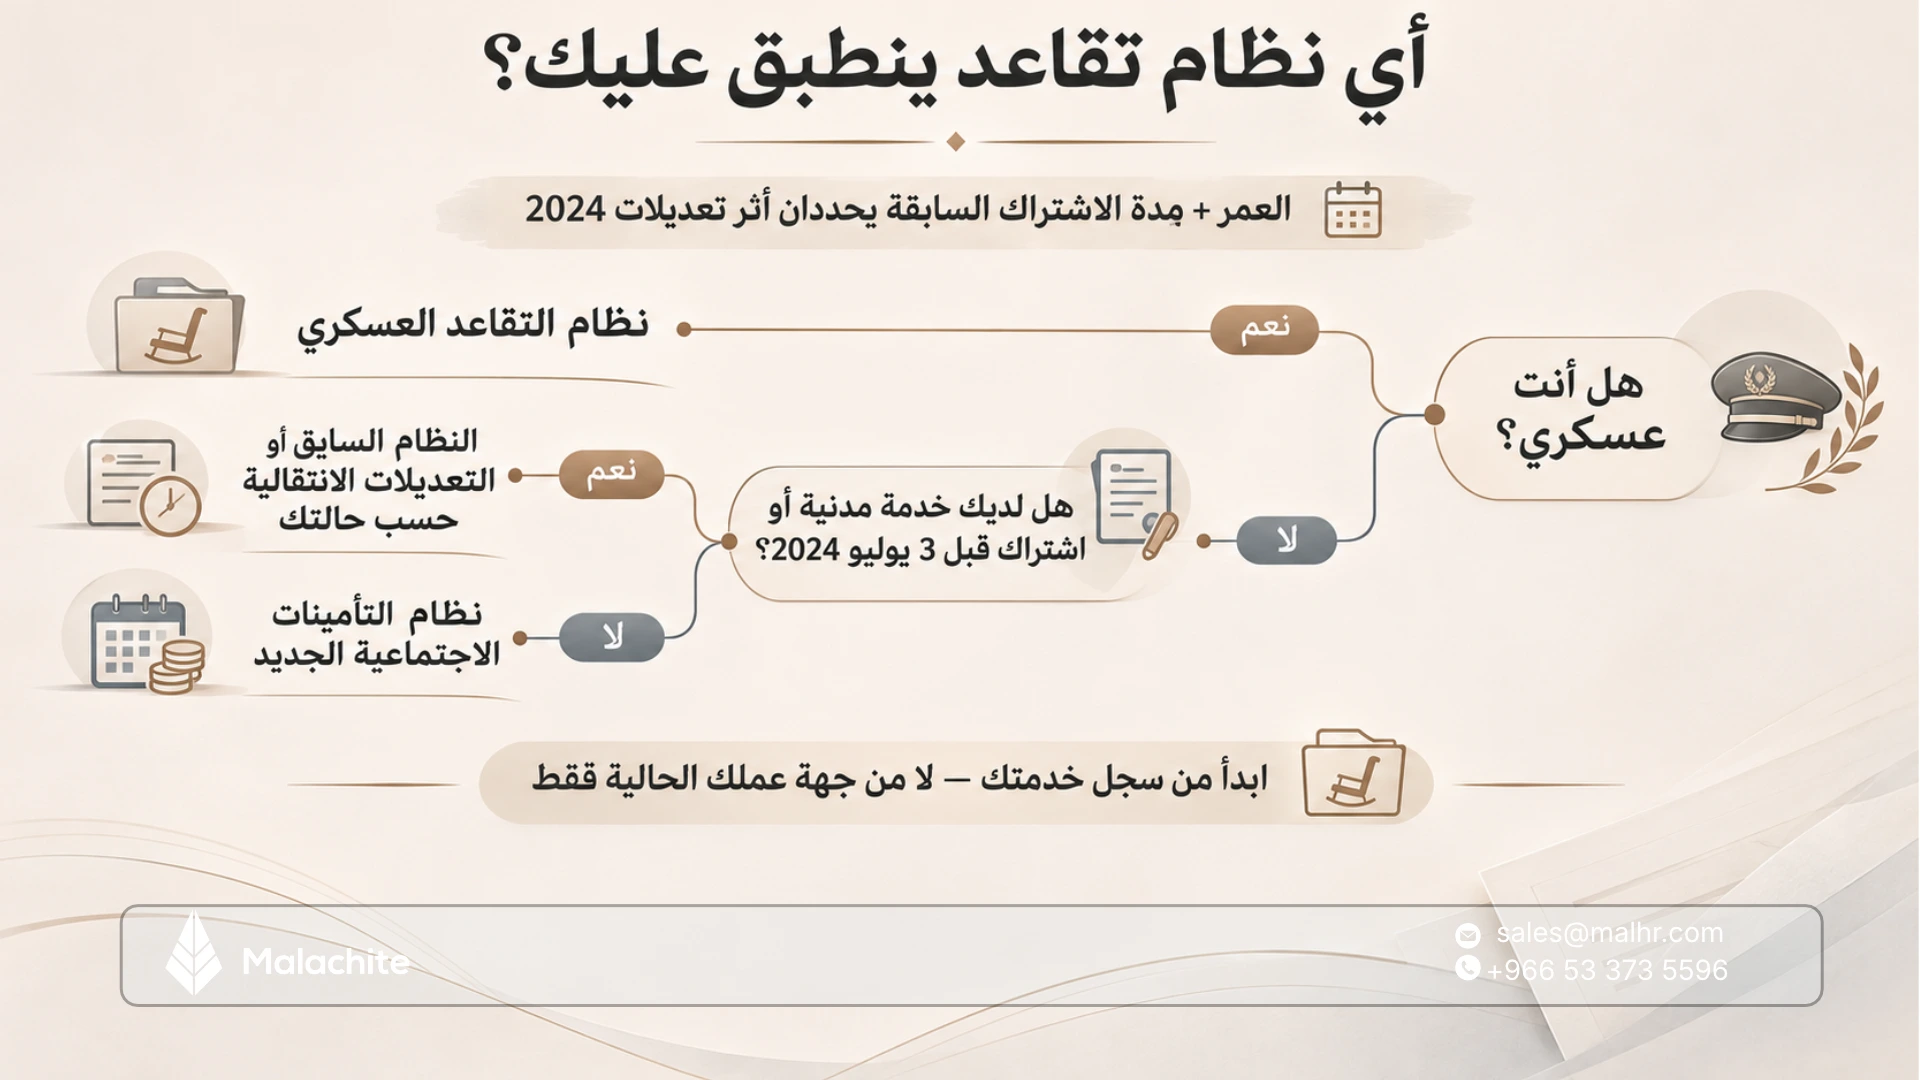
أي نظام تقاعد ينطبق عليك اليوم؟
لم يؤدِّ دمج مؤسستي التقاعد والتأمينات إلى إلغاء التقاعد المدني أو العسكري. لكن نظام التأمينات الاجتماعية الجديد لعام 2024 أنشأ مسارًا آخر للمشتركين الجدد، وأدخل تعديلات على سن التقاعد ومدته لبعض المشتركين الحاليين.
ويمكن تحديد النظام الذي ينطبق عليك مبدئيًا وفق الحالات التالية:
- العسكريون: يستمر خضوعهم لنظام التقاعد العسكري، ولا تشملهم تعديلات سن التقاعد المدني لعام 2024.
- الموظفون المدنيون الحاليون غير المشمولين بالتعديلات: تستمر أحكام التقاعد المدني السابقة بالنسبة لهم.
- الموظفون المدنيون الحاليون المشمولون بالتعديلات: يستمر خضوعهم للنظام السابق مع تطبيق التدرج المحدد لسن التقاعد ومدته.
- الملتحقون الجدد بالعمل المدني بعد 3 يوليو 2024 دون مدد اشتراك سابقة: يخضعون لنظام التأمينات الاجتماعية الجديد.
وتتيح المنصة التوعوية للتأمينات الاجتماعية التحقق من الفئة المشمولة بالتعديلات، وهي الخطوة الأهم قبل الاعتماد على أي سن أو مدة منشورة في مواقع أخرى.
ضم المؤسسة العامة للتقاعد إلى التأمينات: ما الذي تغيّر للمتقاعد؟
صدر قرار مجلس الوزراء رقم 657 بتاريخ 5 ذو القعدة 1442هـ بدمج المؤسسة العامة للتقاعد في المؤسسة العامة للتأمينات الاجتماعية، وأصبح الدمج نافذًا في 1 أغسطس 2021، وفق إعلان التأمينات الرسمي.
وأصبح المتقاعدون المدنيون والعسكريون يتعاملون مع جهة واحدة في الخدمات الرقمية وطلبات المعاش والشهادات والاستفسارات، مع بقاء الأحكام النظامية الخاصة بكل فئة.
ويمكن الوصول إلى الخدمات عبر موقع التأمينات أو تطبيقها، أو التواصل على الرقم 8001243344 للاستفسار عن حالة المعاش أو البيانات المسجلة.
من يبقى على التقاعد المدني ومن تشمله تعديلات 2024؟
وفق النشرة التوعوية الرسمية للتعديلات، تشمل التعديلات على الأنظمة السابقة من كان عمره أقل من 50 سنة هجرية، ولديه أقل من 240 شهر اشتراك عند سريان التعديلات.
أما من بلغ 50 سنة هجرية أو أكثر، أو بلغت مدد اشتراكه 240 شهرًا فأكثر، فلا تطبق عليه هذه الزيادات.
وتتدرج سن التقاعد والمدة المطلوبة للتقاعد المبكر للمشمولين بالتعديلات بحسب بياناتهم عند بدء التطبيق، ولذلك لا يصح افتراض سن موحدة لجميع الموظفين الحاليين.
نظام التقاعد المدني: سن التقاعد وشروط استحقاق المعاش
ينظم نظام التقاعد المدني لدى هيئة الخبراء الحقوق التقاعدية للموظفين المدنيين السعوديين الخاضعين لأحكامه، ومن بينها سن الإحالة إلى التقاعد وشروط الحصول على معاش شهري أو مكافأة.
ويختلف استحقاق المعاش بحسب سبب انتهاء الخدمة ومدتها والتعديلات المنطبقة على الموظف.
متى يُحال الموظف المدني على التقاعد؟
تحدد المادة 15 من نظام التقاعد المدني سن الإحالة الأصلية عند 60 سنة وفق التقويم المعتمد في النظام، مع أحكام خاصة للتمديد وبعض الفئات الوظيفية.
لكن هذه السن لا تنطبق بالضرورة على كل الموظفين بعد تعديلات 2024؛ إذ قد تتدرج السن النظامية للمشمولين بالتعديلات بحسب أعمارهم ومدد اشتراكهم عند سريانها.
لذلك ينبغي للموظف التحقق من بياناته عبر التأمينات، بدل الاعتماد على تاريخ ميلاده وحده.
التقاعد المبكر للموظف المدني: كم سنة خدمة تحتاج؟
تنص المادة 18 من نظام التقاعد المدني على استحقاق المعاش عند انتهاء الخدمة بعد 25 سنة خدمة محسوبة في التقاعد على الأقل، كما تجيز طلب الإحالة بعد خدمة لا تقل عن 20 سنة بشرط موافقة الجهة المختصة، مع مراعاة الضوابط والقرارات المنظمة.
أما الموظفون المشمولون بتعديلات 2024، فتتدرج مدة التقاعد المبكر المطلوبة لهم وصولًا إلى 30 سنة بحسب مدد اشتراكهم السابقة.
وتوجد حالات خاصة للوفاة والعجز وبلوغ السن النظامية، لا تخضع جميعها لشرط الخدمة نفسه.
تعرف أيضاً على: كم راتب المحامي في السعودية؟ المتدرب والمرخص والمستشار القانوني
كيف يُحسب معاش التقاعد المدني؟
تعتمد المعادلة الأساسية في النظام المدني على الراتب المعتمد للتسوية ومدة الخدمة المحسوبة في التقاعد.
وبحسب المادة 19 من النص المنشور لدى هيئة الخبراء، تكون التسوية بواقع جزء من أربعين من متوسط المرتب الشهري في السنتين الأخيرتين عن كل سنة خدمة، مع مراعاة الحد الأعلى والاستثناءات النظامية.
المعادلة وما الراتب الذي يُبنى عليه المعاش
يمكن تبسيط المعادلة الأساسية إلى: المعاش الشهري = متوسط المرتب المعتمد × أشهر الخدمة المحتسبة ÷ 480
ولا يعني ذلك استخدام إجمالي المبلغ الذي كان ينزل في الحساب البنكي؛ فأساس التسوية يرتبط بالمرتب النظامي المعتمد، لا بكل بدل أو مكافأة قد يحصل عليها الموظف.
كما تنص المادة 19 على ألا يتجاوز المعاش أربعة أخماس متوسط المرتب المشار إليه في حالات التسوية التي تحكمها المادة، مع مراعاة الأحكام الخاصة الأخرى.
مثال مبسط: موظف مدني بعد 30 سنة خدمة
لنفترض أن موظفًا مدنيًا أكمل 30 سنة خدمة محتسبة، أي 360 شهرًا، وكان متوسط مرتبه الشهري المعتمد للتسوية في السنتين الأخيرتين 12,000 ريال.
يُحسب المعاش وفق المعادلة: 12,000 × 360 ÷ 480 = 9,000 ريال شهريًا.
وهذا يعادل 75% من المتوسط المفترض، قبل النظر في أي أحكام أو تسويات خاصة تنطبق على الموظف.
التعويض لمن لم يستكمل مدة المعاش
إذا انتهت خدمة الموظف دون توافر شروط المعاش، فقد يستحق مكافأة تُصرف مرة واحدة بدلًا من المعاش الشهري.
وتنظم المادة 23 من نظام التقاعد المدني احتساب المكافأة على أساس 14% من المرتب السنوي عن كل سنة خدمة في الحالات المحددة، أو 10% عند انتهاء الخدمة بسبب الاستقالة أو الفصل التأديبي، وفق شروط المادة والأحكام المرتبطة بموعد الصرف.
وهذا التعويض يختلف عن مكافأة نهاية الخدمة في القطاع الخاص، التي تخضع لنظام العمل وتُحسب وفق قواعد أخرى.
نظام التقاعد العسكري: سن التقاعد حسب الرتبة وشروط المعاش
يختلف نظام التقاعد العسكري عن المدني في نقطة أساسية: سن الإحالة لا يرتبط بعمر موحد لجميع العسكريين، بل بالرتبة العسكرية، مع أحكام خاصة للضباط الطيارين وبعض حالات التمديد.
وتحدد المادتان 7 و11 من نظام التقاعد العسكري الرسمي شروط استحقاق المعاش وسن الإحالة على التقاعد.
جدول سن الإحالة على التقاعد للأفراد والضباط
يوضح الجدول الأعمار الواردة في المادة 11 من نظام التقاعد العسكري، وفق النص الرسمي الذي جرت مراجعته في نوفمبر 2026:
الرتبة العسكرية | سن التقاعد | سن الضباط الطيارين |
جندي وجندي أول | 44 سنة | — |
عريف | 46 سنة | — |
وكيل رقيب | 48 سنة | — |
رقيب ورقيب أول | 50 سنة | — |
رئيس رقباء | 52 سنة | — |
ملازم وملازم أول | 44 سنة | 42 سنة |
نقيب | 48 سنة | 46 سنة |
رائد | 50 سنة | 48 سنة |
مقدم | 52 سنة | 50 سنة |
عقيد | 54 سنة | 52 سنة |
عميد | 56 سنة | 54 سنة |
لواء | 58 سنة | 56 سنة |
فريق فأعلى | بأمر ملكي | بأمر ملكي |
وتوجد استثناءات نظامية تتعلق بتمديد خدمة بعض الضباط والأفراد الفنيين، لذلك لا يعني بلوغ السن المدرجة أن جميع الحالات تُنهى تلقائيًا بالطريقة نفسها.
متى يستحق العسكري المعاش ومتى يُصرف له تعويض؟
تحدد المادة 7 من نظام التقاعد العسكري حالات الاستحقاق، وأهمها:
- 18 سنة خدمة عسكرية فعلية في الحالات التي تنطبق عليها الفقرة الأولى.
- 20 سنة خدمة عسكرية ومدنية محسوبة، على ألا تقل الخدمة العسكرية الفعلية عن ثماني سنوات.
- 15 سنة خدمة وفق الشروط المحددة عند الإحالة بطلب العسكري وموافقة الوزير، أو عند الفصل لمصلحة العمل.
- انتهاء الخدمة بسبب الوفاة أو العجز أو بلوغ سن التقاعد النظامية، وفق الأحكام الخاصة بكل حالة.
أما العسكري الذي تنتهي خدمته دون استيفاء شروط المعاش، فقد يستحق مكافأة مقطوعة وفق المادة 9 بدلًا من المعاش الشهري.
اقرأ أيضاً: إنهاء العقد بالتراضي: الإجراءات والمستحقات وبنود اتفاقية الإنهاء
كيف يُحسب المعاش العسكري؟ ولماذا يختلف عن المدني؟
تنص المادة 8 من نظام التقاعد العسكري على تسوية المعاش بواقع جزء من خمسة وثلاثين جزءًا من الراتب الأساسي الأخير عن كل سنة خدمة محسوبة، بما لا يتجاوز الراتب الأساسي الأخير.
وتصبح المعادلة عند تحويل سنوات الخدمة إلى أشهر: المعاش العسكري = آخر راتب أساسي × أشهر الخدمة المحتسبة ÷ 420
وبذلك فإن إكمال 35 سنة خدمة محتسبة يقابل المعاش الأساسي الكامل وفق المعادلة، مع مراعاة حالات التسوية الخاصة.
مثال: عسكري براتب 10,000 ريال بعد 20 سنة خدمة
إذا كان آخر راتب أساسي لعسكري 10,000 ريال، وأكمل 20 سنة خدمة محتسبة، أي 240 شهرًا، فإن المعاش التقريبي يكون: 10,000 × 240 ÷ 420 = 5,714 ريالًا شهريًا تقريبًا.
وللمقارنة الحسابية فقط، إذا استخدمنا المبلغ والمدة نفسيهما في المعادلة المدنية: 10,000 × 240 ÷ 480 = 5,000 ريال.
ويُظهر الفرق أثر المقسوم في المعادلتين، لكنه لا يعني إمكانية اختيار النظام الأعلى للموظف.
كما تسمح المادة 5 من النظام العسكري باحتساب مدد إضافية في بعض حالات الخدمة العسكرية والعمليات والطيران وفق شروطها، ما قد يؤثر في المدة النهائية المحتسبة.
المدني أم العسكري؟ جدول مقارنة سريع
تختلف شروط التقاعد المدني والعسكري في سن الإحالة إلى التقاعد، ومدد الخدمة المطلوبة لاستحقاق المعاش، وطريقة احتسابه. وبالرجوع إلى نظام التقاعد المدني ونظام التقاعد العسكري، مع مراعاة التعديلات الموضحة في المنصة التوعوية للتأمينات الاجتماعية، يمكن تلخيص أبرز الفروق بين النظامين في الجدول التالي.
وجه المقارنة | التقاعد المدني | التقاعد العسكري |
الجهة المديرة | التأمينات الاجتماعية | التأمينات الاجتماعية |
سن الإحالة | الأصل 60 سنة مع مراعاة تعديلات 2024 | بحسب الرتبة وفق المادة 11 |
استحقاق المعاش | وفق مدد الخدمة وسبب انتهائها، ومنها 25 سنة في المادة 18 | 18 سنة عسكرية، أو 20 سنة مختلطة بشروطها، وحالات أخرى في المادة 7 |
أساس المعادلة | متوسط المرتب المعتمد × الأشهر ÷ 480 | آخر راتب أساسي × الأشهر ÷ 420 |
التقاعد المبكر | بحسب المادة 18 وتعديلات 2024 والموافقات المنطبقة | بحسب المادة 7 والموافقة المطلوبة للحالات المحددة |
ضم مدة الخدمة بين التقاعد المدني والعسكري والتأمينات
قد ينتقل الموظف خلال مسيرته بين وظيفة حكومية مدنية وعمل عسكري وقطاع خاص. وفي بعض الحالات يمكنه ضم مدد الاشتراك السابقة إلى النظام الأخير بدل التعامل مع كل مدة بصورة مستقلة.
لكن الضم ليس تلقائيًا، ولا يعني أن جميع المدد تؤهل دائمًا للتقاعد المبكر؛ إذ تحكمه شروط نظام تبادل المنافع.
متى تحتاج ضم الخدمة وكيف تطلبه؟
يحتاج الموظف إلى طلب الضم إذا كانت لديه خدمة سابقة خاضعة لنظام مختلف ويرغب في الاستفادة منها عند التسوية التقاعدية.
وتوضح خدمة ضم المدد لدى التأمينات إمكانية متابعة الطلبات وتقديمها عبر القنوات الإلكترونية المتاحة.
ومن الشروط الأساسية عدم صرف مكافأة أو معاش عن المدة المطلوب ضمها وفق نظام تبادل المنافع، وتوافر المدة والسن والمهلة المحددة للطلب، مع مراعاة الأحكام الخاصة والاستثناءات.
ويُفضّل الاحتفاظ ببيان الخدمة السابقة وشهادة مدد وأجور الاشتراك والقرارات الوظيفية المرتبطة بها.
هل يرفع ضم الخدمة قيمة المعاش؟
قد يزيد ضم الخدمة المدة التي تدخل في التسوية، لكنه لا يضمن زيادة المعاش في كل حالة؛ لأن الحساب يتأثر بالنظام الأخير، والرواتب المعتمدة، وشروط الضم والحدود النظامية.
كما تنص أحكام تبادل المنافع على أن المدد المضمومة لا تُستخدم عمومًا لاستكمال شرط التقاعد المبكر قبل السن النظامية، مع وجود استثناءات محددة.
لذلك يُنصح بطلب بيان أثر الضم من التأمينات قبل اتخاذ قرار نهائي بالتقاعد أو صرف مكافأة عن خدمة سابقة.
اكتشف أيضاً: المهارات في السيرة الذاتية: كيف تختارها؟ أمثلة حسب التخصص
راتب التقاعد بعد الوفاة: كيف يُوزَّع على أفراد الأسرة؟
لا يتوقف المعاش التقاعدي بالضرورة عند وفاة صاحبه، بل قد يستمر صرفه لأفراد الأسرة المستحقين وفق النظام الذي كان يخضع له المتوفى.
لكن شروط الاستحقاق وطريقة توزيع المعاش تختلف بين التقاعد المدني والعسكري وأنظمة التأمينات الاجتماعية؛ لذلك لا يصح تطبيق نسبة واحدة على جميع الأسر.
من يستحق معاش المتوفى من أفراد الأسرة؟
تشمل الفئات التي قد تستحق المعاش الزوج أو الزوجة والأبناء والبنات والوالدين وبعض أفراد الأسرة الآخرين، بحسب شروط كل نظام.
وفي التقاعد المدني والعسكري، يمتد استحقاق الأبناء الذكور عادةً حتى سن 21 عامًا، وقد يستمر حتى سن 26 عامًا أثناء الدراسة المنتظمة، أو وفق أحكام العجز الصحي.
كما قد يتوقف استحقاق بعض المستفيدات عند الزواج ويعود في حالات الطلاق أو الترمل، بحسب الأحكام المنطبقة.
ولا يعني وجود صلة قرابة وحده استحقاق نصيب؛ فقد يشترط النظام إثبات الإعالة أو توافر وضع اجتماعي معين.
نسب توزيع المعاش وطريقة التقديم في التأمينات
تحدد المادة 24 من نظام التقاعد المدني توزيع معاش المتوفى على المستحقين كما يلي: 50% لمستحق واحد، و75% لمستحقين اثنين، و100% لثلاثة مستحقين فأكثر، مع توزيع المبلغ بينهم بالتساوي.
أما المادة 23 من نظام التقاعد العسكري فتقرر للمستحقين معاشًا بقدر معاش صاحب المعاش المتوفى ويوزع بينهم بالتساوي، مع أحكام خاصة عند توقف بعض الأنصبة.
وهذا الاختلاف يوضح ضرورة عدم نقل نسب النظام المدني إلى العسكري أو النظام الجديد دون مراجعة.
ولطلب المعاش، يمكن للمستحقين مراجعة خدمات التأمينات المتعلقة بصرف المستحقات وتحديث بيانات أفراد الأسرة والحسابات البنكية، وتجهيز المستندات التي تطلبها الخدمة بحسب الحالة، مثل إثبات الوفاة والقرابة والوكالة عند الحاجة.
مالاكايت: أجور دقيقة في التأمينات تحفظ معاش موظفيك
بالنسبة لمنشآت القطاع الخاص، قد تبدأ مشكلات المعاش التقاعدي من بيانات الأجر والاشتراك المسجلة قبل سنوات من انتهاء الخدمة. ولذلك فإن دقة مسيرات الرواتب وتواريخ الالتحاق والاستبعاد لا تخدم الإدارة المالية وحدها، بل تساعد الموظف على الاحتفاظ بسجل صحيح عند التقاعد أو الانتقال بين الأنظمة.
لماذا يبدأ معاش الموظف من دقة بيانات منشأته؟
إذا تغير أجر الموظف ولم تُحدّث بياناته في التأمينات على النحو المطلوب، أو سُجل تاريخ التحاق غير صحيح، فقد يحتاج لاحقًا إلى تصحيح مدد الاشتراك أو الأجور المعتمدة.
وتصبح هذه البيانات أكثر أهمية للموظف الذي انتقل من جهة حكومية إلى القطاع الخاص ويحتاج إلى إثبات مدد الخدمة والأجور عند طلب تبادل المنافع.
ولا يعني كل خطأ إداري نقص المعاش تلقائيًا، لكنه قد يؤثر في التسوية أو يؤخر معالجة الطلب.
كيف يضبط مالاكايت الأجور والتأمينات وإنهاء الخدمة؟
يساعد مالاكايت المنشآت على تنظيم بيانات الرواتب والبدلات والحسميات والتأمينات الاجتماعية، مع توفير تقارير مرتبطة بمسيرات الرواتب وإجراءات نهاية الخدمة.
ومن خلال نظام مسير الرواتب في مالاكايت، يمكن متابعة عناصر الأجر وإعداد التقارير اللازمة للمراجعة، إلى جانب الاستفادة من التكاملات المتاحة مع التأمينات الاجتماعية ومدد بحسب إعدادات المنشأة.
ويخدم مالاكايت أكثر من 1,000 عميل وأكثر من 82,000 موظف، مع استضافة البيانات داخل المملكة. وتساعد هذه الأدوات على ضبط بيانات القطاع الخاص، لكنها لا تتولى إدارة التقاعد العسكري أو المدني أو إصدار قرارات استحقاق المعاش.
دقة بيانات الرواتب والتأمينات اليوم تعني حماية أفضل لحقوق موظفيك مستقبلًا. اجعل إدارة هذه التفاصيل أكثر سهولة وتنظيمًا مع مالاكايت، واطلب عرضًا توضيحيًا الآن لتتعرف على الحل الأنسب لمنشأتك.
الأسئلة الشائعة عن التقاعد المدني والعسكري
1. هل يجوز للمتقاعد العمل في القطاع الخاص مع استمرار معاشه؟
يمكن للمتقاعد المدني أو العسكري العمل في القطاع الخاص، لكن أثر ذلك على المعاش يتوقف على نوع العمل والنظام المنطبق عليه. وتختلف العودة إلى وظيفة حكومية خاضعة لنظام التقاعد عن العمل في القطاع الخاص. لذلك ينبغي التحقق من حالة الاشتراك الجديد وأحكام الجمع أو وقف الصرف لدى التأمينات قبل مباشرة الوظيفة.
2. متى يُصرف معاش المتقاعدين كل شهر؟
تُصرف المعاشات التقاعدية شهريًا من المؤسسة العامة للتأمينات الاجتماعية وفق جدول الصرف المعتمد. وقد يتغير تاريخ الإيداع الفعلي عند مصادفة موعد الصرف عطلة رسمية أو بحسب الإجراءات المصرفية. ويمكن معرفة الموعد المعتمد ومتابعة حالة الدفعة من خلال حساب المستفيد في التأمينات.
3. هل يزيد المعاش التقاعدي سنوياً مع غلاء المعيشة؟
لا توجد زيادة سنوية تلقائية موحدة في معاشات التقاعد المدني والعسكري مرتبطة بالتضخم بمجرد مرور سنة. وأي زيادة عامة تحتاج إلى سند نظامي أو قرار رسمي يحدد الفئات والمبالغ وشروط التطبيق. لذلك لا ينبغي الاعتماد على الأخبار المتداولة عن زيادات المعاشات ما لم تعلنها جهة رسمية مختصة.
4. كيف يستخرج المتقاعد تعريفاً بالراتب التقاعدي للبنك؟
يمكن للمتقاعد إصدار شهادة تعريف بالمعاش إلكترونيًا عبر خدمات التأمينات الاجتماعية بعد الدخول إلى حساب المستفيد واختيار خدمة الشهادات المناسبة. وتُستخدم الشهادة لإثبات مقدار المعاش للجهات التي تطلبها، مثل البنوك. ويُنصح بالتأكد من حداثة بيانات المستفيد ومبلغ المعاش قبل تقديمها.
5. هل ينقص المعاش إذا تقاعد الموظف المدني مبكراً؟
غالبًا يكون المعاش أقل عند التقاعد المبكر بسبب انخفاض عدد سنوات الخدمة المحتسبة في المعادلة مقارنةً بالاستمرار حتى سن التقاعد النظامية. لكن لا يجوز افتراض وجود نسبة خصم إضافية ثابتة في كل حالة؛ فالنتيجة تعتمد على النظام والمدة والراتب المعتمد والتعديلات التي يخضع لها الموظف.
المصادر المستخدمة
- هيئة الخبراء بمجلس الوزراء — نظام التقاعد المدني، المواد 15 و18 و19 و23 و24.
- هيئة الخبراء بمجلس الوزراء — نظام التقاعد العسكري، المواد 7 و8 و11 و23.
- المؤسسة العامة للتأمينات الاجتماعية — التعديلات على أنظمة التقاعد والتأمينات لعام 2024.
- المؤسسة العامة للتأمينات الاجتماعية — نظام تبادل المنافع وضم مدد الاشتراك.
- المؤسسة العامة للتأمينات الاجتماعية — نظام التقاعد المدني وأحكام المستحقين.
- المؤسسة العامة للتأمينات الاجتماعية — نظام التقاعد العسكري.
← المدونة